Sistema de Gestão: Como Automatizar Processos Empresariais
Entenda como automatizar tarefas, integrar informações e organizar os processos da empresa.
Introdução
À medida que uma empresa cresce, aumenta também a quantidade de informações que precisam ser registradas, atualizadas e compartilhadas diariamente. Pedidos de venda, movimentações de estoque, compras, pagamentos, recebimentos, documentos, produção e serviços passam a fazer parte de uma operação cada vez mais complexa.
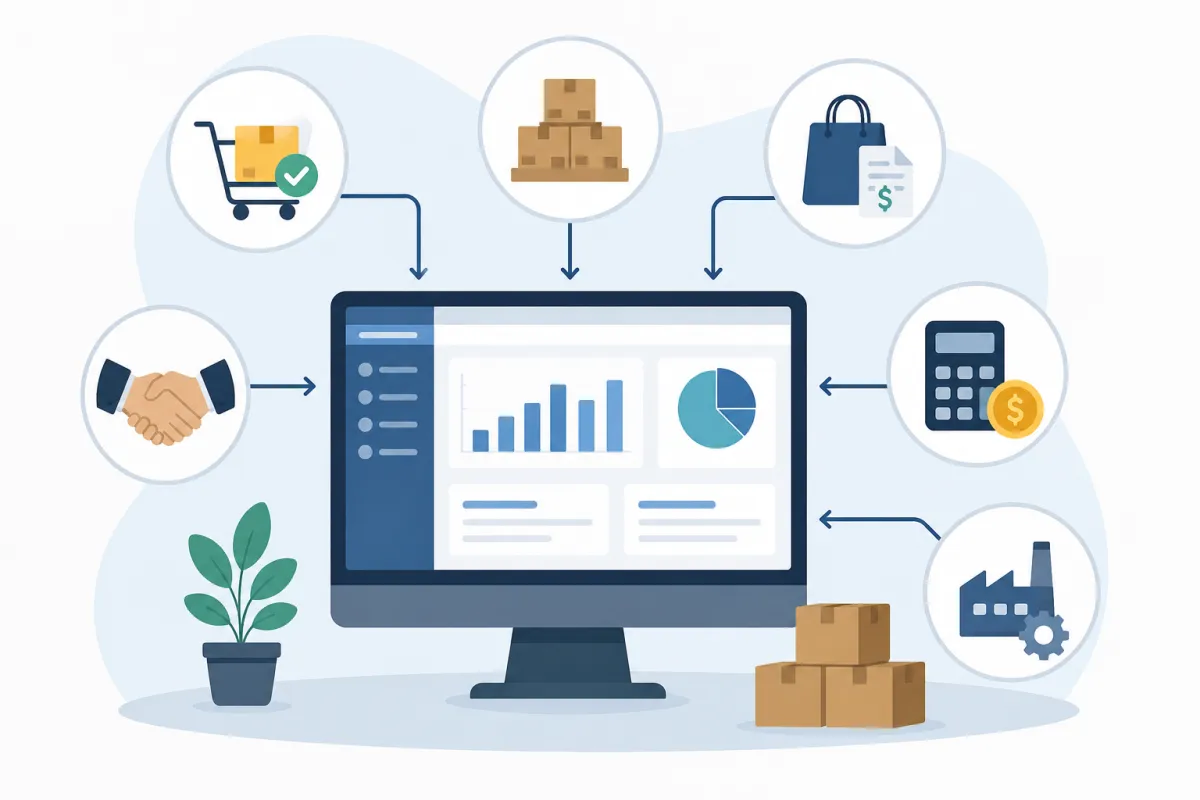
Quando esses processos são administrados de maneira manual, torna-se mais difícil manter as informações organizadas e garantir que diferentes setores trabalhem com os mesmos dados. Nesse cenário, um Sistema de Gestão pode contribuir para centralizar as operações e criar fluxos integrados, permitindo que uma ação realizada em determinado setor atualize informações utilizadas por outras áreas.
A automação de processos empresariais está relacionada justamente à redução de tarefas repetitivas e à criação de rotinas mais organizadas. Em vez de depender exclusivamente de controles manuais, a empresa passa a utilizar informações registradas de maneira estruturada para acompanhar suas operações.
O uso excessivo de planilhas nas empresas
Planilhas podem ser úteis em determinadas atividades, principalmente para cálculos, análises pontuais e organização de pequenas quantidades de dados. O problema surge quando praticamente toda a operação empresarial passa a depender delas.
Uma empresa pode utilizar uma planilha para vendas, outra para estoque, uma terceira para compras e diferentes arquivos para o controle financeiro. À medida que o volume de movimentações aumenta, manter todas essas informações atualizadas exige mais trabalho.
Imagine que uma venda seja registrada em uma planilha comercial. Posteriormente, alguém precisa alterar manualmente o saldo do produto em outra planilha. Depois, o valor da venda precisa ser informado em um controle de contas a receber.
Uma única operação passa a exigir vários lançamentos.
Essa situação pode gerar:
-
Dados desatualizados.
-
Informações duplicadas.
-
Arquivos com versões diferentes.
-
Maior dependência de atualizações manuais.
-
Dificuldade para localizar informações.
-
Retrabalho entre departamentos.
O Sistema de Gestão permite reunir diferentes etapas em um ambiente centralizado, diminuindo a necessidade de manter vários controles independentes.
Informações espalhadas entre diferentes setores
Outro problema comum aparece quando cada departamento cria sua própria forma de controle.
O setor comercial pode possuir informações sobre os pedidos dos clientes, enquanto o estoque mantém outro registro sobre disponibilidade de produtos. Ao mesmo tempo, o financeiro precisa saber quais vendas foram realizadas para acompanhar os valores que deverão ser recebidos.
Quando essas informações ficam isoladas, os colaboradores precisam entrar em contato constantemente para confirmar dados.
Por exemplo, antes de realizar uma venda, o setor comercial pode precisar perguntar ao estoque se determinado produto está disponível. Depois da venda, o financeiro pode precisar verificar com o comercial qual foi a forma de pagamento negociada.
A integração reduz essa dependência de consultas manuais porque as informações passam a circular dentro do próprio processo.
Digitação repetitiva de informações
Registrar várias vezes o mesmo dado aumenta o trabalho operacional.
Considere o cadastro de um cliente. Sem integração, nome, documento, endereço e contato podem precisar ser informados em diferentes controles utilizados pelos setores de vendas, faturamento e financeiro.
Além de consumir tempo, essa repetição aumenta a possibilidade de divergências.
Com um Sistema de Gestão, o cadastro pode ser utilizado por diferentes processos. Dessa forma, a empresa evita criar várias versões da mesma informação.
O mesmo princípio pode ser aplicado a:
-
Produtos.
-
Fornecedores.
-
Condições de pagamento.
-
Pedidos.
-
Serviços.
-
Movimentações financeiras.
-
Informações fiscais.
Dificuldade para acompanhar as operações
Quanto mais controles separados existem, maior pode ser a dificuldade para responder perguntas simples sobre a operação.
Entre elas:
-
Quanto existe de determinado produto no estoque?
-
Quais pedidos ainda não foram faturados?
-
Quais contas precisam ser pagas?
-
Quais clientes possuem valores pendentes?
-
Quais compras ainda aguardam recebimento?
-
Quais ordens de serviço estão em andamento?
Quando cada resposta exige consultar diferentes arquivos ou conversar com vários departamentos, o acompanhamento da empresa se torna mais demorado.
A centralização facilita a consulta porque os registros passam a fazer parte de uma mesma estrutura de informações.
Erros nos processos manuais
Processos manuais dependem constantemente da atenção dos usuários. Um número digitado incorretamente, uma movimentação esquecida ou uma planilha que não foi atualizada pode causar divergências.
No estoque, por exemplo, uma venda registrada sem a correspondente saída do produto pode fazer o saldo apresentado ser diferente da quantidade física disponível.
No financeiro, uma venda pode ser realizada sem que o recebimento correspondente seja registrado.
Esses erros não desaparecem simplesmente com a utilização de tecnologia, mas processos integrados podem diminuir etapas manuais e estabelecer regras para reduzir inconsistências.
Necessidade de informações atualizadas
Empresas precisam tomar decisões com base na situação atual de suas operações.
Uma informação antiga sobre o estoque pode levar a uma compra desnecessária ou à venda de uma mercadoria indisponível. Da mesma forma, dados financeiros desatualizados dificultam a compreensão dos compromissos e recebimentos previstos.
Quando os processos estão conectados, as movimentações podem atualizar informações relacionadas conforme as operações são realizadas.
Por exemplo:
Venda → Atualização do estoque → Registro financeiro
Essa sequência torna o acompanhamento mais organizado.
Integração entre departamentos
Automatizar processos não significa apenas executar tarefas mais rapidamente. Um dos principais objetivos é conectar atividades que dependem umas das outras.
Vendas, estoque, compras, financeiro, faturamento, produção e serviços fazem parte de fluxos empresariais que frequentemente estão relacionados.
Uma venda pode afetar o estoque. A redução do estoque pode gerar necessidade de compra. Uma compra cria compromissos financeiros. O recebimento da mercadoria atualiza novamente o estoque.
Quando essas etapas trabalham de maneira integrada, a informação acompanha o fluxo da operação.
Automação, produtividade e organização
A produtividade não está relacionada apenas à quantidade de tarefas realizadas, mas também à forma como os processos são estruturados.
Eliminar lançamentos repetitivos, centralizar informações e padronizar etapas permite que os colaboradores utilizem menos tempo procurando dados ou corrigindo controles.
Assim, a automação pode contribuir para uma operação mais organizada, na qual cada movimentação gera informações que podem ser utilizadas nas próximas etapas do processo.
O que é um Sistema de Gestão e como funciona?
Um Sistema de Gestão é uma solução utilizada para organizar informações, processos e operações empresariais em um ambiente centralizado. Seu objetivo é permitir que diferentes áreas compartilhem dados e que as movimentações realizadas em um setor possam ser utilizadas por outros processos relacionados.
Em vez de manter vendas, compras, estoque e financeiro completamente separados, a empresa pode estruturar essas operações dentro de uma mesma base de informações.
Essa integração cria uma sequência lógica entre os acontecimentos da empresa.
Conceito de Sistema de Gestão
Na prática, o Sistema de Gestão funciona como uma estrutura central para registrar e acompanhar diferentes atividades da organização.
Primeiro, são cadastradas as informações necessárias para as operações. Depois, esses dados são utilizados em vendas, compras, movimentações de estoque, lançamentos financeiros e outros processos.
Um produto cadastrado, por exemplo, pode ser utilizado em:
-
Orçamentos.
-
Pedidos de venda.
-
Compras.
-
Entradas de estoque.
-
Saídas.
-
Inventários.
-
Produção.
-
Relatórios.
Isso evita que o mesmo produto precise ser cadastrado independentemente em cada controle.
A centralização também cria relações entre as informações. Uma movimentação deixa de ser apenas um registro isolado e passa a fazer parte de um fluxo.
Principais áreas que podem ser controladas
As funcionalidades disponíveis variam conforme a solução e as necessidades da empresa. Entretanto, algumas áreas aparecem com frequência na gestão empresarial.
Cadastros
Os cadastros formam a base das operações.
Podem incluir:
-
Clientes.
-
Fornecedores.
-
Produtos.
-
Serviços.
-
Transportadoras.
-
Vendedores.
-
Formas de pagamento.
-
Categorias.
-
Unidades de medida.
Esses dados são utilizados posteriormente nas movimentações.
Compras
O processo de compras pode reunir informações relacionadas à aquisição de mercadorias, matérias-primas ou outros itens necessários para a empresa.
É possível organizar etapas como:
Necessidade de compra → Pedido → Recebimento → Entrada no estoque
A empresa passa a acompanhar o que foi solicitado, recebido e registrado.
Vendas
A área comercial pode utilizar os cadastros existentes para registrar:
-
Orçamentos.
-
Pedidos.
-
Produtos vendidos.
-
Quantidades.
-
Valores.
-
Condições de pagamento.
-
Situação da operação.
A venda também pode ser relacionada ao estoque e ao financeiro.
Estoque
O controle de estoque permite acompanhar a movimentação dos produtos.
Entre as principais operações estão:
-
Entradas.
-
Saídas.
-
Transferências.
-
Reservas.
-
Ajustes.
-
Inventários.
Com as movimentações registradas, torna-se possível consultar saldos e históricos.
Financeiro
O controle financeiro pode organizar obrigações e recebimentos originados pelas operações da empresa.
Entre os registros estão:
-
Contas a pagar.
-
Contas a receber.
-
Pagamentos.
-
Recebimentos.
-
Movimentações de caixa.
-
Vencimentos.
Quando existe integração, uma compra ou venda pode gerar informações financeiras relacionadas.
Faturamento
O faturamento pode utilizar os dados das operações comerciais para dar continuidade aos processos da empresa.
Isso reduz a necessidade de redigitar informações já disponíveis em pedidos ou vendas.
Produção
Empresas industriais podem controlar atividades relacionadas à fabricação.
Entre elas:
-
Ordens de produção.
-
Materiais necessários.
-
Consumo de matérias-primas.
-
Quantidades produzidas.
-
Produtos acabados.
-
Apontamentos.
A integração permite relacionar produção e estoque.
Ordens de serviço
Empresas prestadoras de serviços podem organizar o ciclo de atendimento por meio de ordens.
Um fluxo pode ser estruturado como:
Solicitação → Orçamento → Aprovação → Execução → Finalização
Cada etapa mantém informações relacionadas ao mesmo atendimento.
Relatórios gerenciais
As informações registradas nas operações podem alimentar relatórios utilizados para acompanhar diferentes áreas.
É possível analisar vendas, estoque, compras, contas a pagar, contas a receber, produção e serviços a partir dos dados existentes.
Como as informações circulam pelo sistema
O funcionamento de um Sistema de Gestão pode ser compreendido por uma sequência básica:
Cadastro → Operação → Atualização dos dados → Integração → Relatórios
O cadastro fornece os dados básicos. A operação registra o acontecimento. Em seguida, as informações relacionadas são atualizadas e podem ser utilizadas por outros setores.
Por fim, os dados acumulados alimentam consultas e relatórios.
Considere uma venda.
Primeiro, cliente e produto já estão cadastrados. O vendedor utiliza essas informações para criar o pedido. Quando a operação é confirmada, o estoque pode ser atualizado e o financeiro pode receber os valores correspondentes.
Assim, um único processo distribui informações para diferentes áreas.
Sistema integrado x controles separados
Em controles separados, cada área funciona como uma pequena ilha de informações.
Uma venda registrada em determinado programa pode não alterar automaticamente o estoque registrado em outro arquivo. O financeiro também pode precisar criar manualmente a conta relacionada.
O fluxo seria semelhante a:
Venda → Digitação no estoque → Digitação no financeiro → Conferência manual
Em uma estrutura integrada, a mesma operação pode seguir outro caminho:
Venda → Estoque atualizado → Financeiro atualizado
A diferença está na conexão entre as etapas.
Um Sistema de Gestão integrado não elimina a necessidade de conferir informações e definir processos corretamente, mas reduz a quantidade de controles independentes e facilita a circulação dos dados dentro da empresa.
O que significa automatizar processos empresariais?
Automatizar processos empresariais significa utilizar regras, integrações e recursos tecnológicos para reduzir intervenções manuais em atividades repetitivas e criar uma sequência organizada entre diferentes operações.
A automação não precisa significar que todas as decisões serão tomadas automaticamente. Em muitos casos, o objetivo é fazer com que uma ação executada pelo usuário provoque atualizações necessárias em outras áreas sem exigir novos lançamentos.
Um Sistema de Gestão pode ser utilizado para estruturar essas relações.
Automação de tarefas repetitivas
Tarefas repetitivas são aquelas que precisam ser executadas constantemente e seguem padrões semelhantes.
Imagine uma empresa que realiza centenas de vendas. Se cada venda exigir atualização manual do estoque e criação manual de registros financeiros, haverá uma grande quantidade de trabalho adicional.
Com processos integrados, determinados registros podem ser gerados a partir da própria operação.
Quando uma venda é confirmada, por exemplo, informações já existentes podem ser utilizadas para:
-
Identificar os produtos vendidos.
-
Registrar a movimentação do estoque.
-
Considerar a condição de pagamento.
-
Criar informações financeiras relacionadas.
-
Atualizar os dados utilizados nos relatórios.
Assim, o usuário não precisa reproduzir manualmente todas as etapas.
Exemplo de processo integrado
Um exemplo simples ajuda a compreender a automação:
Venda → Baixa no estoque → Geração do financeiro → Atualização do caixa
Nesse fluxo, a venda funciona como ponto inicial.
Quando determinado produto é vendido, a quantidade correspondente pode ser retirada do saldo disponível. Ao mesmo tempo, conforme a condição de pagamento definida, o processo financeiro recebe as informações necessárias.
Se o pagamento estiver relacionado diretamente ao caixa, a movimentação correspondente também pode ser registrada de acordo com as regras estabelecidas.
O benefício está na continuidade.
Sem integração, o processo poderia ser:
Registrar venda → Abrir controle de estoque → Localizar produto → Registrar saída → Abrir controle financeiro → Criar lançamento → Conferir informações
Quanto maior o volume de operações, maior será a diferença entre executar vários registros manuais e trabalhar com um fluxo conectado.
Padronização dos processos
Automação também envolve padronização.
Quando cada colaborador executa uma atividade de maneira diferente, torna-se mais difícil acompanhar o processo e identificar onde ocorreu determinado problema.
Um fluxo padronizado estabelece uma sequência esperada.
Por exemplo:
Orçamento → Pedido aprovado → Separação → Faturamento → Entrega
Cada etapa possui uma função específica.
Essa organização pode evitar que operações avancem sem informações importantes ou que etapas sejam esquecidas.
A padronização é especialmente útil quando várias pessoas participam do mesmo processo. O setor seguinte consegue entender em qual situação a operação se encontra e qual atividade precisa ser realizada.
Centralização das informações
A automação depende da qualidade e disponibilidade das informações.
Se cada departamento possui cadastros diferentes, torna-se difícil estabelecer integrações consistentes.
Por isso, a centralização é uma parte importante do funcionamento de um Sistema de Gestão.
Um cliente cadastrado pelo setor comercial pode ser utilizado no faturamento e no financeiro. Um produto cadastrado pode ser utilizado nas compras, vendas, estoque e produção.
Isso cria uma base comum para as operações.
Em vez de perguntar repetidamente qual é o código de determinado produto, qual é o endereço do cliente ou qual condição de pagamento foi utilizada, os setores podem consultar o registro da própria operação.
Redução de lançamentos manuais
Um dos resultados mais perceptíveis da automação é a redução da necessidade de registrar a mesma informação em diferentes lugares.
Considere uma compra de mercadorias.
Em uma operação totalmente manual, pode ser necessário registrar o pedido em um controle, informar posteriormente a entrada em outra planilha, atualizar o saldo dos produtos e criar separadamente os valores a pagar.
Um processo integrado pode seguir:
Compra → Recebimento → Entrada no estoque → Conta a pagar
Cada etapa utiliza informações originadas anteriormente.
Isso significa que a automação não está apenas em executar tarefas sem participação humana. Ela também aparece quando o dado inserido uma vez pode ser reaproveitado em diversas etapas.
A mesma lógica pode ser aplicada a diferentes rotinas empresariais:
Venda → Estoque → Financeiro
Compra → Estoque → Financeiro
Produção → Consumo de materiais → Produto acabado
Ordem de serviço → Materiais utilizados → Finalização → Cobrança
Ao estruturar esses fluxos, a empresa reduz controles paralelos e cria uma cadeia de informações na qual cada movimentação pode alimentar as etapas seguintes.
O que significa automatizar processos empresariais?
Automatizar processos empresariais significa utilizar tecnologia para organizar atividades, reduzir tarefas repetitivas e conectar operações que dependem umas das outras. Em vez de cada etapa exigir um lançamento separado, algumas informações podem ser aproveitadas automaticamente ao longo do fluxo operacional.
Um Sistema de Gestão pode apoiar essa automação ao reunir diferentes áreas da empresa em um mesmo ambiente. Assim, uma movimentação registrada em determinado setor pode gerar atualizações em outras áreas relacionadas, conforme as regras definidas para o processo.
A automação não significa eliminar a participação dos colaboradores. O objetivo é reduzir atividades operacionais desnecessárias, organizar a sequência das tarefas e disponibilizar informações de forma mais estruturada.
Automação de tarefas repetitivas
Muitas empresas possuem atividades que precisam ser executadas diariamente e seguem praticamente o mesmo padrão.
Um exemplo ocorre durante uma venda. Depois de registrar os produtos, quantidades, cliente e forma de pagamento, diferentes informações podem precisar ser atualizadas.
Em controles separados, o colaborador poderia ter que registrar a venda, acessar o estoque para informar a saída dos produtos e posteriormente criar o lançamento financeiro correspondente.
Com processos integrados, parte dessas movimentações pode acontecer a partir da própria venda.
O sistema pode utilizar os dados já informados para atualizar as áreas relacionadas, evitando a necessidade de repetir os mesmos registros.
Isso pode ser aplicado a diferentes atividades, como:
-
Atualização de estoque após uma venda.
-
Geração de valores a receber.
-
Registro de movimentações de caixa.
-
Atualização de pedidos.
-
Entrada de mercadorias após o recebimento.
-
Atualização de produtos utilizados em uma produção.
-
Registro de materiais aplicados em uma ordem de serviço.
O principal benefício está na continuidade entre as etapas.
Exemplo de processo integrado
Um fluxo comercial pode ser representado da seguinte maneira:
Venda → Baixa no estoque → Geração do financeiro → Atualização do caixa
Nesse processo, a venda é responsável por iniciar outras movimentações.
Quando os produtos são vendidos, as respectivas quantidades podem ser retiradas do estoque. A condição de pagamento utilizada na venda pode alimentar os registros financeiros e, dependendo da operação, também pode atualizar as movimentações do caixa.
Sem integração, seria necessário realizar várias ações separadas.
O processo poderia ser:
Registrar a venda → Localizar os produtos → Registrar as saídas → Criar o lançamento financeiro → Atualizar o caixa → Conferir as informações
Cada etapa adicional aumenta a quantidade de trabalho e também a possibilidade de ocorrer alguma diferença entre os registros.
Com um Sistema de Gestão, a empresa pode criar um fluxo no qual as informações da operação inicial sejam aproveitadas nas etapas seguintes.
Padronização dos processos
A automação também contribui para a padronização.
Quando não existem etapas claramente definidas, cada colaborador pode realizar determinada atividade de maneira diferente. Isso dificulta o acompanhamento das operações e pode gerar informações incompletas.
Uma empresa pode determinar, por exemplo, que todo processo comercial siga uma sequência:
Orçamento → Aprovação → Pedido → Faturamento → Entrega
A existência desse fluxo permite identificar em qual etapa cada negociação está.
Também é possível estabelecer informações obrigatórias para determinadas operações.
Antes de avançar um pedido, por exemplo, podem ser necessários dados como:
-
Cliente.
-
Produtos.
-
Quantidades.
-
Condição de pagamento.
-
Responsável pela operação.
A padronização reduz diferenças na maneira como os processos são executados e facilita o acompanhamento por outros departamentos.
Centralização das informações
Para automatizar processos, as informações precisam estar organizadas.
Quando cada setor mantém cadastros próprios, aumenta a possibilidade de existirem dados diferentes sobre o mesmo cliente, produto ou fornecedor.
A centralização permite que diferentes departamentos utilizem uma base comum.
Um cliente cadastrado para uma venda pode ser utilizado posteriormente no faturamento e no financeiro. Um produto registrado pode fazer parte de compras, vendas, estoque e produção.
Com um Sistema de Gestão, a informação cadastrada passa a acompanhar as operações relacionadas.
Isso também facilita consultas, pois os colaboradores não precisam localizar diferentes arquivos para descobrir qual informação está atualizada.
Redução de lançamentos manuais
Um dos objetivos da automação é diminuir a necessidade de registrar repetidamente as mesmas informações.
Considere uma compra de mercadorias.
Sem integração, um colaborador poderia registrar o pedido de compra. Posteriormente, outra pessoa precisaria registrar manualmente a entrada no estoque. Depois, o financeiro teria que lançar novamente as informações referentes ao pagamento.
Com processos conectados, a operação pode seguir uma sequência:
Compra → Recebimento → Entrada no estoque → Conta a pagar
Os dados registrados anteriormente podem ser utilizados nas etapas seguintes.
Essa redução de lançamentos manuais pode diminuir retrabalho, facilitar a conferência das informações e tornar os processos mais consistentes.
Quais processos podem ser automatizados com um Sistema de Gestão?
A automação pode alcançar diferentes setores da empresa. A quantidade de processos envolvidos depende da atividade da organização, da estrutura operacional e das funcionalidades disponíveis.
Um Sistema de Gestão pode conectar operações comerciais, estoque, compras, financeiro, produção e prestação de serviços, criando fluxos em que as informações registradas em uma etapa sejam aproveitadas em outras.
Processo de vendas
A área de vendas geralmente possui diversas etapas antes da conclusão de uma negociação.
O processo pode começar com um orçamento contendo informações sobre produtos, quantidades, preços e condições comerciais.
Após a aprovação, o orçamento pode ser transformado em pedido, evitando que todos os dados tenham que ser digitados novamente.
Um possível fluxo é:
Orçamento → Pedido → Venda → Faturamento
Durante esse processo, podem ser controlados:
-
Produtos vendidos.
-
Quantidades.
-
Valores.
-
Descontos.
-
Formas de pagamento.
-
Condições comerciais.
-
Situação do pedido.
-
Faturamento.
A integração também permite que a venda se relacione com outras áreas.
Ao concluir determinada operação, o estoque pode receber a movimentação correspondente e o financeiro pode considerar a forma de pagamento utilizada.
Controle de estoque
O estoque é uma das áreas que mais depende da atualização constante das informações.
Cada entrada ou saída interfere diretamente no saldo dos produtos.
O controle pode envolver:
-
Entradas de mercadorias.
-
Saídas por vendas.
-
Reservas.
-
Transferências.
-
Ajustes.
-
Inventários.
-
Estoque mínimo.
-
Histórico de movimentações.
Quando o estoque está integrado às demais operações, as movimentações podem ser originadas pelos próprios processos.
Uma venda pode gerar uma saída. Um recebimento de compra pode gerar uma entrada. Uma ordem de produção pode consumir matérias-primas e gerar entrada de produtos acabados.
O histórico também permite consultar como determinado saldo foi formado.
Compras
O processo de compras pode começar antes da criação de um pedido.
A empresa precisa identificar quais produtos necessitam de reposição, analisar quantidades e organizar as solicitações aos fornecedores.
Um fluxo pode ser estruturado da seguinte maneira:
Necessidade de reposição → Cotação → Pedido de compra → Recebimento → Entrada da mercadoria
A necessidade de compra pode ser analisada considerando informações como saldo disponível, estoque mínimo e movimentações anteriores.
A cotação permite organizar informações fornecidas pelos fornecedores. Depois da escolha, os dados podem ser utilizados para gerar o pedido.
Quando a mercadoria chega, o recebimento pode dar continuidade ao processo, atualizando o estoque e fornecendo informações necessárias para o financeiro.
Financeiro
A área financeira depende das operações realizadas por outros setores.
As vendas podem gerar valores a receber, enquanto compras podem gerar obrigações a pagar.
Entre os principais controles estão:
-
Contas a pagar.
-
Contas a receber.
-
Vencimentos.
-
Pagamentos.
-
Recebimentos.
-
Caixa.
-
Baixas.
-
Movimentações financeiras.
Com um Sistema de Gestão, o financeiro pode receber informações originadas diretamente das operações.
Um fluxo de venda pode seguir:
Venda → Conta a receber → Recebimento → Baixa
Já uma compra pode seguir:
Compra → Conta a pagar → Pagamento → Baixa
Essa organização facilita o acompanhamento das movimentações e reduz a necessidade de criar lançamentos financeiros sem vínculo com sua origem.
Produção
Empresas que fabricam produtos podem utilizar a automação para organizar as etapas produtivas.
O processo pode envolver:
-
Planejamento da produção.
-
Ordens de produção.
-
Matérias-primas.
-
Apontamentos.
-
Consumo de materiais.
-
Quantidade produzida.
-
Produtos acabados.
Uma ordem de produção pode indicar o que deve ser fabricado, em qual quantidade e quais materiais serão utilizados.
Durante a execução, os apontamentos podem registrar informações relacionadas ao andamento da produção.
Ao finalizar determinadas etapas, o estoque pode refletir o consumo dos componentes e a entrada do produto acabado.
Dessa forma, produção e estoque deixam de funcionar como controles completamente separados.
Ordens de serviço
Empresas prestadoras de serviços também podem estruturar suas rotinas por meio da automação.
Um fluxo pode seguir:
Solicitação → Orçamento → Execução → Finalização → Cobrança
A solicitação registra a necessidade do cliente. O orçamento organiza os serviços, materiais e valores previstos. Depois da aprovação, a execução pode ser acompanhada até sua finalização.
Quando existem materiais utilizados, essas informações podem ser relacionadas ao estoque.
Na etapa final, os valores correspondentes podem seguir para o processo financeiro.
Com isso, a ordem de serviço passa a concentrar o histórico do atendimento e das movimentações relacionadas.
Como integrar vendas, estoque, compras e financeiro?
A integração empresarial ocorre quando diferentes departamentos compartilham informações e os processos são organizados para que uma movimentação possa dar continuidade a outras atividades.
Em vez de cada setor trabalhar isoladamente, um Sistema de Gestão pode estabelecer conexões entre vendas, estoque, compras e financeiro.
Essa integração é importante porque essas áreas possuem relações diretas.
Uma venda modifica o estoque e pode gerar recebimentos. O estoque pode indicar necessidade de reposição. A reposição gera compras e as compras criam compromissos financeiros.
Integração entre vendas e estoque
Vendas e estoque precisam trabalhar com informações compatíveis.
Antes de vender determinado produto, a empresa precisa saber se existe quantidade disponível. Depois da operação, o saldo deve considerar a saída da mercadoria.
O fluxo pode ser apresentado como:
Venda → Saída do produto → Atualização do saldo
Quando não existe integração, uma venda pode ser registrada sem que o estoque seja atualizado imediatamente.
Isso pode fazer com que o sistema apresente uma quantidade que já não está disponível fisicamente.
A integração permite relacionar a movimentação comercial com a movimentação do produto, proporcionando maior consistência ao saldo registrado.
Também facilita consultas sobre quais vendas foram responsáveis pelas respectivas saídas.
Integração entre estoque e compras
O estoque fornece informações importantes para o planejamento das compras.
Quando o saldo de determinado produto diminui, a empresa precisa avaliar se deve realizar uma reposição.
Um processo integrado pode seguir:
Estoque baixo → Necessidade de reposição → Compra → Recebimento → Entrada
O estoque mínimo pode funcionar como referência para identificar itens que merecem atenção.
Entretanto, a decisão de compra também pode considerar demanda, pedidos pendentes, consumo e outras necessidades da empresa.
Após a compra, o recebimento da mercadoria completa o ciclo. As quantidades recebidas podem ser registradas como entradas, aumentando novamente o saldo disponível.
Integração entre vendas e financeiro
Uma venda não representa somente a movimentação de um produto. Ela também possui consequências financeiras.
A condição de pagamento determina como e quando o valor será recebido.
O fluxo pode seguir:
Venda → Condição de pagamento → Conta a receber → Baixa
Em uma venda com recebimento futuro, por exemplo, o financeiro precisa acompanhar o respectivo vencimento.
Quando o pagamento acontece, o registro pode ser baixado.
A integração reduz o risco de uma venda ser concluída comercialmente sem que o valor correspondente seja considerado no controle financeiro.
Integração entre compras e financeiro
As compras também possuem impacto direto nas obrigações da empresa.
Quando uma mercadoria é adquirida, as condições negociadas com o fornecedor determinam como o pagamento será realizado.
O fluxo pode ser organizado como:
Compra → Recebimento → Conta a pagar → Pagamento
O pedido registra a negociação. O recebimento confirma a chegada dos produtos. A informação financeira permite acompanhar os vencimentos.
Depois do pagamento, a obrigação pode ser baixada.
Essa integração ajuda a manter uma relação clara entre o compromisso financeiro e a compra que o originou.
Importância de trabalhar com uma única base de informações
Quando cada setor mantém dados próprios, podem surgir divergências.
O comercial pode registrar uma informação, o estoque outra e o financeiro utilizar uma terceira versão.
Isso dificulta responder perguntas como:
-
Qual venda originou determinado recebimento?
-
Qual compra gerou determinada conta a pagar?
-
Qual movimentação alterou o saldo de um produto?
-
Qual pedido ainda aguarda faturamento?
-
Qual mercadoria ainda precisa ser recebida?
Uma base centralizada cria vínculos entre as movimentações.
O objetivo não é apenas armazenar todos os dados no mesmo lugar, mas permitir que eles tenham relação entre si.
Por meio de um Sistema de Gestão, departamentos diferentes podem consultar informações originadas da mesma operação, diminuindo divergências e tornando o acompanhamento mais organizado.
Quais problemas a automação empresarial pode ajudar a reduzir?
Processos pouco integrados podem criar dificuldades que aumentam conforme a empresa registra mais operações.
Informações duplicadas, divergências de estoque, esquecimentos de vencimentos e retrabalho são alguns exemplos.
A utilização de um Sistema de Gestão não elimina automaticamente todos os problemas operacionais, pois os resultados também dependem da qualidade dos cadastros, dos procedimentos adotados e da correta utilização das ferramentas. Entretanto, a centralização e a integração podem ajudar a reduzir diversas falhas relacionadas a controles manuais.
Informações duplicadas
A duplicidade acontece quando o mesmo dado precisa ser registrado em vários lugares.
Um cliente pode ser cadastrado no comercial, novamente no faturamento e depois em outro controle utilizado pelo financeiro.
Isso cria várias versões da mesma informação.
Caso um endereço seja alterado em apenas um dos registros, os departamentos podem passar a trabalhar com dados diferentes.
A centralização permite reaproveitar as informações em diversas operações, diminuindo cadastros repetidos.
Erros de estoque
As divergências de estoque podem ocorrer quando entradas e saídas deixam de ser registradas corretamente.
Uma mercadoria pode sair fisicamente sem que exista a movimentação correspondente, ou uma entrada pode ser lançada com quantidade incorreta.
A integração entre vendas, compras, produção e estoque pode diminuir a dependência de movimentações paralelas.
Por exemplo:
Venda → Saída de estoque
Recebimento de compra → Entrada de estoque
Produção → Consumo de material
Mesmo com automação, inventários e conferências continuam importantes para identificar diferenças entre o estoque registrado e a quantidade física.
Esquecimento de contas e vencimentos
Quando o controle financeiro é feito de forma dispersa, pode ser mais difícil acompanhar datas e compromissos.
Uma compra realizada por determinado setor pode não chegar corretamente ao conhecimento do responsável financeiro.
Com processos integrados, as obrigações podem ser relacionadas às operações que deram origem a elas.
A empresa consegue organizar:
-
Valores.
-
Datas de vencimento.
-
Situação dos títulos.
-
Pagamentos.
-
Recebimentos.
-
Histórico de baixas.
Isso facilita a visualização dos compromissos financeiros.
Compras desnecessárias
Comprar sem consultar informações atualizadas pode provocar excesso de determinados produtos.
Antes de realizar uma reposição, é importante conhecer o saldo disponível e analisar a necessidade real.
Com informações centralizadas, o setor de compras pode consultar dados relacionados ao estoque antes de gerar novos pedidos.
Também pode observar itens que já possuem pedidos de compra em andamento, evitando solicitações repetidas.
Falta de produtos
O problema contrário também precisa ser considerado.
Quando a empresa não acompanha o estoque, pode descobrir a falta de determinado item somente no momento da venda ou da produção.
O acompanhamento do estoque mínimo ajuda a identificar produtos que estão se aproximando de níveis que exigem análise de reposição.
Além do saldo, podem ser considerados fatores como:
-
Histórico de consumo.
-
Quantidades reservadas.
-
Pedidos de venda.
-
Compras em andamento.
-
Necessidades da produção.
Essas informações oferecem uma base melhor para o planejamento.
Retrabalho
Retrabalho ocorre quando uma tarefa precisa ser repetida sem necessidade ou quando erros anteriores exigem correções.
Digitar as mesmas informações em diferentes controles é uma forma de retrabalho.
Corrigir divergências causadas por registros duplicados também consome tempo.
A integração reduz essas ocorrências ao permitir que um dado inserido em determinada etapa seja utilizado posteriormente.
Em vez de cadastrar novamente um produto ou reproduzir uma venda no financeiro, as áreas podem utilizar as informações já existentes.
Dificuldade para encontrar informações
Informações distribuídas em arquivos, computadores e programas diferentes tornam as consultas mais demoradas.
Um colaborador pode precisar procurar várias planilhas antes de localizar o histórico de determinada operação.
A centralização facilita a pesquisa ao manter os registros relacionados em um ambiente organizado.
Isso pode agilizar a consulta de:
-
Pedidos.
-
Compras.
-
Clientes.
-
Produtos.
-
Movimentações.
-
Contas.
-
Ordens.
-
Histórico das operações.
Falta de rastreabilidade
Rastreabilidade significa conseguir acompanhar a origem e o histórico de uma operação.
Quando existem apenas registros isolados, pode ser difícil entender por que determinado saldo mudou ou qual operação originou um lançamento financeiro.
Um processo integrado cria relações entre as movimentações.
Uma conta a receber pode estar relacionada a uma venda. Uma saída de estoque pode ter origem em um pedido. Uma entrada pode estar relacionada a um recebimento de compra.
Com um Sistema de Gestão, essas relações ajudam a construir um histórico mais organizado, facilitando consultas, conferências e o acompanhamento das atividades realizadas pela empresa.
Principais benefícios de automatizar a empresa com um Sistema de Gestão
A automação de processos pode ajudar uma empresa a organizar melhor suas operações, reduzir atividades repetitivas e melhorar a circulação das informações entre diferentes áreas. Quando os processos são estruturados dentro de um Sistema de Gestão, vendas, estoque, compras, financeiro e outras atividades podem trabalhar de forma mais integrada.
O principal ganho não está apenas na utilização de uma ferramenta, mas na possibilidade de transformar atividades isoladas em fluxos organizados. Uma venda, por exemplo, pode atualizar o estoque e gerar informações financeiras sem exigir que os mesmos dados sejam registrados várias vezes.
Além de tornar a rotina mais organizada, essa integração contribui para que a empresa tenha maior visibilidade sobre o que está acontecendo em cada etapa das operações.
Maior produtividade
Um dos principais benefícios da automação está na redução de tarefas operacionais repetitivas.
Em processos manuais, os colaboradores podem gastar parte significativa da rotina realizando atividades como copiar informações entre planilhas, atualizar saldos, criar lançamentos financeiros ou preencher várias vezes os mesmos cadastros.
Com um Sistema de Gestão, uma informação registrada em determinada operação pode ser utilizada em outras etapas relacionadas.
Uma venda pode, por exemplo, gerar:
Venda → Atualização do estoque → Registro financeiro
Nesse fluxo, reduz-se a necessidade de realizar cada atualização separadamente.
Com menos tarefas repetitivas, os colaboradores podem direcionar mais tempo para atividades de análise, atendimento, planejamento e acompanhamento dos processos.
Mais controle sobre os processos
Automatizar também significa melhorar a visibilidade sobre o andamento das operações.
Quando uma empresa trabalha apenas com controles separados, pode ser difícil identificar a situação de cada pedido, compra, serviço ou movimentação.
Em um Sistema de Gestão, os registros podem ser organizados por etapas e situações.
A empresa pode acompanhar, por exemplo:
-
Orçamentos em aberto.
-
Pedidos aprovados.
-
Vendas concluídas.
-
Compras pendentes.
-
Mercadorias recebidas.
-
Contas a pagar.
-
Contas a receber.
-
Ordens em andamento.
Essa organização facilita a identificação de atividades que precisam de atenção.
Informações mais organizadas
A centralização das informações evita que diferentes departamentos mantenham diversos registros sobre o mesmo cliente, produto ou fornecedor.
Quando cada setor utiliza controles próprios, podem aparecer divergências.
O comercial pode possuir uma informação sobre determinado cliente, enquanto o financeiro possui outra. Da mesma forma, o saldo registrado pelo setor de vendas pode ser diferente daquele utilizado pelo estoque.
Com um Sistema de Gestão, os cadastros podem ser compartilhados entre as áreas.
Clientes, produtos, fornecedores, condições de pagamento e outras informações passam a fazer parte de uma mesma estrutura.
Isso facilita consultas e reduz a necessidade de buscar dados em diferentes arquivos.
Maior agilidade nas operações
A integração entre processos também pode reduzir a quantidade de etapas necessárias para concluir uma atividade.
Considere o processo de compra:
Necessidade de reposição → Pedido de compra → Recebimento → Entrada no estoque → Financeiro
Quando essas etapas não estão conectadas, cada setor pode precisar repetir informações para continuar o processo.
Com a integração, dados do pedido podem ser reaproveitados no recebimento e nas etapas seguintes.
A agilidade não significa eliminar todas as conferências. Algumas operações continuam exigindo validações humanas, principalmente quando envolvem quantidades, valores ou condições comerciais.
O ganho ocorre principalmente pela redução da redigitação e pela facilidade de acesso às informações já registradas.
Redução de erros manuais
Quanto maior a quantidade de lançamentos manuais, maior a possibilidade de acontecerem divergências.
Um produto pode ser registrado com quantidade incorreta, um valor financeiro pode ser digitado de maneira diferente ou uma movimentação pode simplesmente não ser lançada.
A automação reduz algumas dessas situações ao reaproveitar os dados das operações.
Por exemplo, se uma venda já possui informações sobre cliente, produtos, valores e forma de pagamento, não é necessário redigitar todas essas informações para gerar os registros relacionados.
Isso ajuda a reduzir:
-
Dados duplicados.
-
Divergências entre setores.
-
Lançamentos esquecidos.
-
Valores inconsistentes.
-
Cadastros repetidos.
-
Retrabalho de conferência.
Melhor planejamento
Informações organizadas também servem como base para o planejamento empresarial.
Uma empresa precisa compreender o comportamento das vendas, o nível dos estoques, as necessidades de compras e os compromissos financeiros.
Com um Sistema de Gestão, essas informações podem ser consultadas de maneira mais estruturada.
O setor de compras, por exemplo, pode analisar o estoque antes de realizar uma reposição.
O financeiro pode verificar valores previstos para pagamento e recebimento.
A gestão pode acompanhar o desempenho das vendas em diferentes períodos.
Quanto mais atualizados e consistentes forem os registros, melhores serão as condições para analisar a operação.
Rastreabilidade
A rastreabilidade permite identificar como uma informação surgiu e quais movimentações estão relacionadas a ela.
Ao observar uma saída de estoque, por exemplo, pode ser importante saber se ela foi causada por uma venda, transferência, produção ou ajuste.
O mesmo acontece no financeiro.
Ao consultar uma conta a receber, pode ser necessário identificar qual venda originou aquele valor.
Com um Sistema de Gestão, os históricos ajudam a estabelecer essas relações entre as operações.
A rastreabilidade facilita conferências, análises internas e a investigação de divergências.
Escalabilidade
Conforme uma empresa cresce, aumenta também o número de clientes, produtos, vendas, compras, documentos e movimentações.
Processos que funcionavam quando existiam poucas operações podem se tornar difíceis de controlar com volumes maiores.
Uma planilha utilizada para dezenas de registros pode deixar de ser suficiente quando a empresa passa a realizar centenas ou milhares de movimentações.
A organização dos processos cria uma base mais adequada para acompanhar esse crescimento.
Com procedimentos padronizados, cadastros centralizados e integrações entre setores, torna-se mais simples incorporar novas operações sem multiplicar controles manuais na mesma proporção.
Relatórios e indicadores para acompanhar processos automatizados
Automatizar processos não significa apenas registrar movimentações de forma mais rápida. As informações geradas durante as operações também podem ser utilizadas para acompanhar o desempenho da empresa.
Um Sistema de Gestão pode reunir dados de vendas, estoque, compras e financeiro, transformando os registros operacionais em relatórios e indicadores.
Essas informações ajudam a responder questões importantes sobre a rotina empresarial, como quais produtos possuem maior saída, quais itens precisam de reposição, quais compras estão pendentes e quais valores ainda devem ser recebidos.
Para que os relatórios sejam úteis, entretanto, os dados precisam ser registrados corretamente durante as operações.
Indicadores de vendas
Os indicadores de vendas ajudam a acompanhar o desempenho comercial em diferentes períodos.
Entre as informações que podem ser analisadas está o faturamento.
Esse acompanhamento permite comparar períodos e observar variações no volume comercial.
Também é possível avaliar a quantidade vendida. Dependendo da empresa, essa informação pode ser analisada por produto, grupo, período ou outra classificação utilizada na operação.
Os produtos mais vendidos ajudam a identificar quais itens apresentam maior movimentação comercial.
Esse dado pode auxiliar outras áreas, especialmente estoque e compras.
Alguns indicadores que podem ser acompanhados são:
-
Faturamento por período.
-
Quantidade de vendas.
-
Quantidade de produtos vendidos.
-
Produtos com maior saída.
-
Produtos com menor saída.
-
Vendas por período.
-
Valores médios das operações.
Um Sistema de Gestão permite utilizar os registros das vendas para alimentar essas análises.
Indicadores de estoque
O estoque exige acompanhamento constante porque seus saldos são alterados por vendas, compras, transferências, ajustes, produção e outras movimentações.
O saldo atual mostra quanto existe registrado para cada produto.
Já o estoque mínimo pode ser utilizado como referência para identificar itens que estão se aproximando de níveis que exigem análise de reposição.
Outro indicador importante é o giro.
Ele permite analisar a movimentação dos produtos durante determinado período e identificar itens com maior ou menor saída.
Produtos sem movimentação também merecem atenção, principalmente quando permanecem armazenados por longos períodos.
Entre os dados que podem ser acompanhados estão:
-
Saldo atual por item.
-
Produtos abaixo do estoque mínimo.
-
Produtos com pouca movimentação.
-
Produtos com maior giro.
-
Entradas por período.
-
Saídas por período.
-
Histórico de movimentações.
O histórico é particularmente importante porque permite entender como determinado saldo foi formado.
Indicadores de compras
Os relatórios de compras ajudam a analisar como a empresa está adquirindo produtos, materiais ou insumos.
Uma das informações possíveis é o volume comprado de cada fornecedor.
Também pode ser útil acompanhar quais produtos foram adquiridos e quais valores estiveram envolvidos nas operações.
Os pedidos pendentes merecem atenção porque representam compras que ainda não concluíram todo o ciclo.
Por exemplo:
Pedido de compra → Aprovação → Recebimento → Entrada
Enquanto o produto não é recebido, a empresa pode considerar a compra em andamento ao analisar sua necessidade de reposição.
Algumas informações úteis incluem:
-
Compras por fornecedor.
-
Quantidade adquirida por produto.
-
Valor das compras.
-
Pedidos em aberto.
-
Pedidos parcialmente recebidos.
-
Histórico de aquisição dos produtos.
Esses dados podem ajudar a organizar melhor futuras decisões de compra.
Indicadores financeiros
A área financeira precisa acompanhar compromissos futuros e movimentações já realizadas.
As contas a receber mostram valores que a empresa espera receber de clientes.
As contas a pagar representam compromissos relacionados a fornecedores, despesas e outras obrigações.
Também é importante acompanhar valores vencidos.
Um título que ultrapassou sua data de vencimento sem baixa precisa ser identificado para que a empresa consiga analisar a situação.
Entre as principais informações financeiras estão:
-
Contas a receber.
-
Contas a pagar.
-
Valores vencidos.
-
Recebimentos realizados.
-
Pagamentos realizados.
-
Saldos.
-
Movimentações de caixa.
-
Valores previstos para períodos futuros.
Com um Sistema de Gestão, os registros financeiros podem estar vinculados às operações que os originaram, facilitando a rastreabilidade.
Fluxo financeiro
O acompanhamento do fluxo financeiro ajuda a visualizar entradas e saídas ao longo do tempo.
A empresa pode analisar valores recebidos, valores pagos e compromissos previstos.
Isso permite uma visão mais ampla da movimentação financeira.
O objetivo não é observar apenas o saldo atual, mas compreender como os recursos entram e saem da operação.
Uma venda a prazo, por exemplo, pode gerar um valor futuro a receber.
Uma compra parcelada pode criar diferentes vencimentos.
Quando essas informações são registradas corretamente, a empresa consegue organizar melhor os compromissos dos próximos períodos.
Dashboards gerenciais
Dashboards apresentam indicadores de forma resumida para facilitar a visualização das principais informações.
Em vez de consultar vários relatórios individualmente, a gestão pode acompanhar alguns dados relevantes em uma única tela.
Um painel pode apresentar informações relacionadas a:
-
Vendas do período.
-
Produtos vendidos.
-
Estoque.
-
Pedidos pendentes.
-
Contas a receber.
-
Contas a pagar.
-
Recebimentos.
-
Pagamentos.
Os indicadores apresentados devem estar relacionados às necessidades da empresa.
Um Sistema de Gestão pode utilizar os dados registrados nas operações para alimentar esses painéis, oferecendo uma visão resumida que ajuda os responsáveis a identificar situações que merecem uma análise mais detalhada.
Como escolher e implantar um Sistema de Gestão para automatizar processos?
Escolher uma solução para automatizar processos exige compreender primeiro como a própria empresa funciona. Avaliar apenas a quantidade de funcionalidades disponíveis pode levar à contratação de recursos que não atendem às necessidades reais da operação.
Antes de implementar um Sistema de Gestão, é importante mapear processos, identificar atividades manuais, definir prioridades e verificar como as diferentes áreas precisam compartilhar informações.
A implantação também deve ser planejada, pois envolve cadastros, configurações, usuários, migração de informações e adaptação dos procedimentos internos.
Mapear os processos atuais
O primeiro passo é compreender como as atividades são executadas atualmente.
A empresa pode documentar os processos das principais áreas.
Nas vendas, por exemplo, é possível identificar:
Orçamento → Pedido → Venda → Faturamento → Recebimento
Nas compras:
Necessidade → Cotação → Pedido → Recebimento → Pagamento
Também devem ser mapeadas atividades relacionadas a:
-
Estoque.
-
Financeiro.
-
Faturamento.
-
Produção.
-
Serviços.
-
Cadastros.
Esse levantamento permite visualizar onde existem controles manuais, duplicidades e dificuldades de integração.
Identificar tarefas manuais
Depois de mapear os processos, é importante identificar quais tarefas consomem tempo ou exigem repetição constante.
Entre os exemplos estão:
-
Digitar o mesmo cadastro em diferentes lugares.
-
Atualizar estoques manualmente.
-
Criar lançamentos financeiros após cada venda.
-
Copiar pedidos entre planilhas.
-
Conferir informações em vários arquivos.
-
Atualizar relatórios manualmente.
-
Controlar vencimentos separadamente.
Nem toda tarefa precisa necessariamente ser automatizada. A prioridade deve estar nas atividades repetitivas que apresentam maior impacto na rotina.
Definir funcionalidades necessárias
Com os processos mapeados, a empresa consegue definir quais funcionalidades são realmente importantes.
Uma organização que trabalha com grande quantidade de mercadorias pode precisar de controles detalhados de estoque.
Uma indústria pode necessitar de recursos relacionados à produção.
Uma empresa prestadora de serviços pode ter como prioridade o gerenciamento das ordens.
É possível separar os recursos em dois grupos.
Os essenciais são aqueles necessários para que a operação funcione corretamente.
Os complementares podem agregar valor, mas não são indispensáveis para iniciar a implantação.
Essa divisão evita que a escolha seja baseada apenas em uma extensa lista de funcionalidades.
Avaliar as integrações
Um ponto importante na escolha de um Sistema de Gestão é verificar se as áreas realmente se comunicam.
Não basta possuir módulos de vendas, estoque e financeiro se cada um funcionar de maneira isolada.
É importante entender o que acontece depois de cada operação.
Por exemplo:
Venda → Estoque → Financeiro
Compra → Estoque → Financeiro
Produção → Consumo de materiais → Produto acabado
Ordem de serviço → Materiais → Finalização → Cobrança
A avaliação deve observar se os dados registrados em uma etapa podem ser utilizados nas etapas seguintes.
Analisar facilidade de uso
A solução também precisa fazer sentido para quem trabalhará com ela diariamente.
Telas muito complexas, excesso de etapas ou processos pouco claros podem dificultar a adoção.
Durante a avaliação, é importante considerar atividades comuns da empresa.
Em vez de observar apenas telas isoladas, pode ser mais útil simular um processo completo.
Por exemplo:
Cadastrar cliente → Criar orçamento → Gerar pedido → Realizar venda → Consultar financeiro
Essa análise mostra como o sistema se comporta durante uma situação semelhante à rotina real.
Planejar a implantação
A implantação deve seguir uma sequência organizada.
Um fluxo possível é:
Mapeamento → Configuração → Cadastros → Integrações → Testes → Treinamento → Operação
O mapeamento identifica as necessidades.
Na configuração, são definidas regras, parâmetros e usuários.
Em seguida, são preparados os cadastros necessários.
As integrações precisam ser configuradas conforme os processos da empresa.
Depois disso, é importante realizar testes antes da utilização definitiva.
O treinamento ajuda os usuários a entenderem não apenas as telas, mas também os novos procedimentos.
Somente depois dessas etapas a operação deve avançar para o uso regular.
Migrar informações importantes
A empresa pode possuir dados anteriores que precisam ser considerados na implantação.
Entre eles estão:
-
Clientes.
-
Fornecedores.
-
Produtos.
-
Serviços.
-
Saldos de estoque.
-
Contas pendentes.
-
Informações financeiras.
-
Outras informações necessárias para continuidade das operações.
A migração precisa ser planejada para evitar a transferência de registros duplicados, desatualizados ou incorretos.
Antes de importar grandes volumes de informação, pode ser necessário revisar cadastros existentes.
Um Sistema de Gestão depende da qualidade dos dados utilizados. Por isso, iniciar com informações organizadas contribui para tornar os processos posteriores mais confiáveis.
Realizar testes antes da operação definitiva
Antes de colocar todos os usuários no novo fluxo, é importante simular operações completas.
Uma empresa comercial pode testar:
Cadastro → Orçamento → Pedido → Venda → Estoque → Financeiro
Uma indústria pode testar:
Pedido → Planejamento → Ordem de produção → Consumo → Produto acabado
Uma prestadora de serviços pode utilizar:
Solicitação → Orçamento → Ordem → Execução → Finalização → Financeiro
Esses testes ajudam a identificar ajustes necessários antes da utilização diária.
Acompanhar os resultados
A implantação não termina quando os usuários começam a utilizar o sistema.
Depois da adoção, é importante observar se os processos realmente ficaram mais organizados.
A empresa pode comparar situações anteriores e posteriores à implantação.
Entre os pontos que podem ser avaliados estão:
-
Quantidade de lançamentos manuais.
-
Tempo necessário para localizar informações.
-
Divergências de estoque.
-
Duplicidade de cadastros.
-
Integração entre setores.
-
Disponibilidade de relatórios.
-
Facilidade para acompanhar operações.
O objetivo da implantação de um Sistema de Gestão deve ser tornar os processos mais estruturados e permitir que as informações geradas em uma área contribuam para o funcionamento das demais.
Conclusão
Automatizar processos empresariais é uma forma de tornar a operação mais organizada, integrada e preparada para lidar com um volume maior de informações. Quando vendas, estoque, compras, financeiro, produção e serviços funcionam de maneira conectada, a empresa reduz a dependência de controles separados e diminui a necessidade de repetir os mesmos lançamentos em diferentes etapas.
Um Sistema de Gestão pode contribuir para essa transformação ao centralizar dados e permitir que uma operação gere reflexos em outras áreas. Uma venda, por exemplo, pode atualizar o estoque e criar informações financeiras. Da mesma forma, uma compra pode resultar na entrada de mercadorias e na geração de contas a pagar.
Esse tipo de integração ajuda a reduzir retrabalho, informações duplicadas, divergências entre setores e dificuldades para localizar dados. Além disso, permite acompanhar melhor os processos por meio de relatórios, indicadores e históricos de movimentações.
Outro ponto importante é que a automação precisa ser planejada de acordo com a realidade da empresa. Antes de implantar novas ferramentas, é necessário mapear os processos atuais, identificar tarefas manuais, entender quais áreas precisam de integração e definir quais funcionalidades são realmente necessárias.
A implantação também deve envolver organização dos cadastros, configuração das regras, testes, treinamento dos usuários e acompanhamento dos resultados. Dessa forma, a empresa consegue adaptar gradualmente seus processos e aproveitar melhor os recursos disponíveis.
Com processos padronizados e informações centralizadas, fica mais fácil acompanhar o crescimento da operação sem multiplicar controles manuais. A empresa passa a ter uma visão mais clara sobre vendas, estoque, compras e financeiro, facilitando análises e decisões do dia a dia.
Assim, investir em um Sistema de Gestão não significa apenas substituir planilhas ou digitalizar tarefas. Significa estruturar uma operação integrada, na qual as informações circulam entre os setores e ajudam a tornar os processos mais ágeis, organizados e confiáveis.
confira mais conteúdos no nosso blog.