ERP Completo: Como Controlar o Fluxo de Caixa e as Movimentações Financeiras
Organize entradas, saídas, contas e movimentações financeiras de forma integrada.
Introdução
A organização financeira é uma das bases para que uma empresa consiga manter suas operações funcionando de maneira equilibrada. Independentemente do porte do negócio, acompanhar corretamente tudo o que entra e sai permite compreender melhor a situação financeira, identificar compromissos futuros e evitar decisões baseadas apenas no saldo disponível naquele momento.
Quando esse acompanhamento não é realizado de forma adequada, diferentes problemas podem surgir. Uma venda pode ser registrada sem que o recebimento seja acompanhado, uma compra pode gerar uma obrigação que não foi considerada no planejamento ou uma despesa pode ser lançada em uma planilha separada e acabar esquecida. Com o tempo, essas situações tornam mais difícil saber quanto a empresa realmente tem disponível e quais valores ainda precisam ser pagos ou recebidos.
O problema se torna ainda maior quando cada setor utiliza um controle diferente. Vendas podem trabalhar com uma planilha, compras com outra, enquanto o financeiro mantém seus próprios registros. Além do retrabalho, essa divisão aumenta a possibilidade de informações duplicadas, lançamentos incorretos e diferenças entre os dados apresentados por cada área.
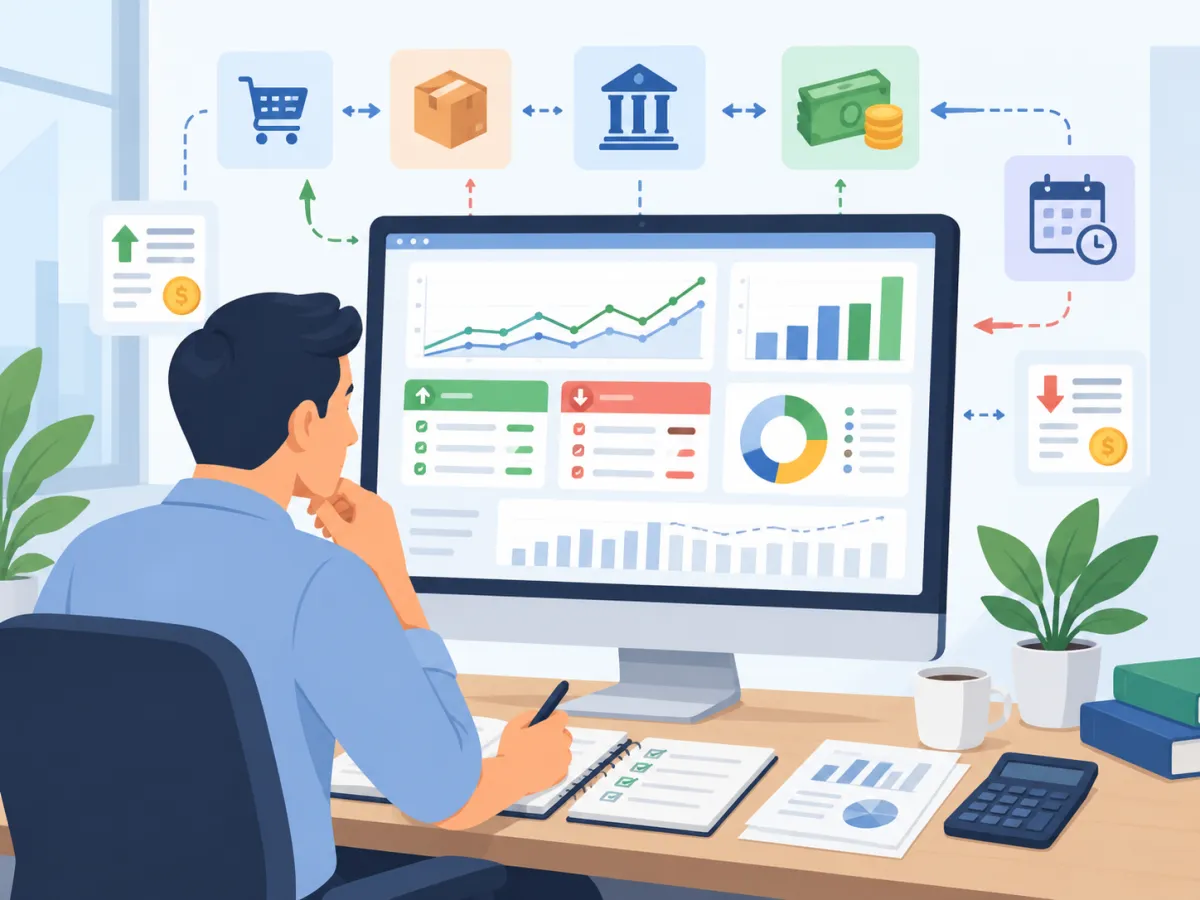
Nesse cenário, um ERP Completo pode centralizar diferentes operações da empresa em um único ambiente. Vendas, compras, recebimentos, pagamentos, movimentações de caixa, contas bancárias e demais registros financeiros podem fazer parte de um fluxo integrado, facilitando a consulta e a atualização das informações.
Essa integração permite que determinadas operações realizadas em outros setores tenham reflexos diretos no financeiro. Uma venda a prazo, por exemplo, pode gerar automaticamente os valores que deverão ser recebidos nas respectivas datas de vencimento. Da mesma maneira, uma compra parcelada pode resultar na criação dos compromissos futuros no contas a pagar.
Controlar o fluxo de caixa, portanto, não significa apenas abrir o sistema e consultar quanto dinheiro existe disponível. É necessário entender de onde os recursos vieram, quais pagamentos foram realizados, quais receitas ainda serão recebidas e quais obrigações estão previstas para os próximos dias ou meses.
Também é importante diferenciar aquilo que já aconteceu daquilo que está previsto. Os valores realizados ajudam a entender o histórico financeiro, enquanto os lançamentos futuros contribuem para o planejamento. Essa visão permite que a empresa antecipe períodos com maior concentração de pagamentos e organize seus recursos com mais antecedência.
Ao reunir essas informações, a gestão financeira passa a contar com uma base mais organizada para acompanhar entradas, saídas, compromissos e movimentações, reduzindo a dependência de controles separados e facilitando a análise do fluxo de caixa.
O que é um ERP Completo e como ele participa da gestão financeira?
Um ERP Completo é um sistema desenvolvido para reunir diferentes processos empresariais em uma mesma estrutura de gestão. Em vez de cada setor manter informações isoladas, os dados podem circular entre áreas relacionadas, permitindo que uma operação realizada em determinado departamento tenha reflexos em outros controles.
Na área financeira, essa integração é especialmente importante porque muitas entradas e saídas de dinheiro são resultado de atividades realizadas por vendas, compras, faturamento e outros setores. Quando essas informações permanecem separadas, o financeiro depende de lançamentos manuais ou do envio de dados por outras pessoas.
O que significa centralizar os controles em um ERP
Centralizar os controles significa utilizar uma mesma base de informações para acompanhar diferentes atividades da empresa. Na prática, isso reduz a necessidade de manter várias planilhas ou sistemas independentes para controlar vendas, pagamentos, recebimentos e movimentações bancárias.
Imagine uma empresa que realiza uma venda parcelada. Se o processo não estiver integrado, o vendedor pode registrar o pedido em um local e o financeiro precisar lançar novamente as parcelas em outra ferramenta. Além do trabalho duplicado, qualquer diferença entre os dois registros pode causar divergências.
Com um ERP Completo, a própria operação pode fornecer os dados necessários para as etapas seguintes. Assim, informações como cliente, valor da venda, quantidade de parcelas, vencimentos e condição de pagamento podem acompanhar o processo até o financeiro.
Essa centralização também facilita a consulta. Em vez de procurar dados em diferentes arquivos, os responsáveis conseguem analisar as movimentações dentro de uma estrutura organizada.
Quais áreas podem alimentar o financeiro
Diversos setores podem fornecer informações que interferem diretamente na rotina financeira.
As vendas podem gerar valores a receber, registrar pagamentos à vista ou criar compromissos futuros relacionados aos clientes.
As compras podem gerar contas a pagar de acordo com os produtos adquiridos, fornecedores envolvidos e condições negociadas.
O caixa registra entradas e saídas relacionadas às operações realizadas no dia a dia, principalmente em empresas que trabalham com atendimento presencial.
O estoque também pode ter relação indireta com o financeiro. Uma entrada de mercadoria, por exemplo, pode estar relacionada a uma compra que posteriormente resultará em pagamentos ao fornecedor.
O faturamento organiza operações que podem originar cobranças e compromissos financeiros.
O contas a pagar reúne as obrigações da empresa, permitindo acompanhar vencimentos, pagamentos realizados e valores ainda pendentes.
O contas a receber concentra valores provenientes principalmente de vendas e outros créditos que deverão entrar no caixa da empresa.
Já o controle bancário acompanha movimentações relacionadas às contas utilizadas pelo negócio, como pagamentos, recebimentos, transferências e outras operações.
Quando essas áreas trabalham conectadas, o financeiro recebe informações de maneira mais organizada.
Diferença entre informações isoladas e gestão integrada
Em um modelo isolado, cada setor registra apenas a parte do processo que considera necessária. A equipe comercial pode conhecer o valor da venda, mas não acompanhar o recebimento. O setor de compras pode saber quando uma mercadoria foi adquirida, mas o financeiro pode não receber imediatamente os dados sobre o vencimento da cobrança.
Esse tipo de separação cria lacunas.
Na gestão integrada, as operações são relacionadas. A empresa consegue visualizar não apenas que uma venda aconteceu, mas também qual impacto financeiro ela provocou.
Isso melhora a rastreabilidade das informações. Caso determinado valor apareça no contas a receber, por exemplo, é possível identificar a operação que originou aquele lançamento.
Como uma operação comercial pode gerar movimentações financeiras automaticamente
Uma das principais vantagens da integração é permitir que operações comerciais alimentem o financeiro sem depender da repetição manual dos mesmos dados.
Considere uma venda de R$ 3.000 dividida em três parcelas. Ao finalizar a operação com uma condição de pagamento previamente configurada, o sistema pode gerar três compromissos financeiros de R$ 1.000 com seus respectivos vencimentos.
O mesmo princípio pode ser aplicado às compras. Se a empresa adquire mercadorias de um fornecedor com pagamento em duas parcelas, os compromissos correspondentes podem ser direcionados ao contas a pagar.
Dessa maneira, o ERP Completo conecta as atividades comerciais ao controle financeiro e cria uma sequência mais organizada entre operação, geração dos compromissos, pagamento ou recebimento e baixa dos valores.
O que é fluxo de caixa e por que ele precisa ser acompanhado?
O fluxo de caixa representa o acompanhamento das movimentações financeiras de uma empresa durante determinado período. Ele reúne entradas, saídas e saldos, permitindo compreender como os recursos financeiros estão sendo movimentados.
Esse controle pode ser realizado diariamente, semanalmente, mensalmente ou considerando períodos maiores, dependendo da necessidade da gestão.
Dentro de um ERP Completo, o fluxo de caixa pode utilizar informações provenientes de diferentes áreas para apresentar uma visão mais ampla das movimentações realizadas e previstas.
Entradas e saídas financeiras
As entradas representam os recursos que chegam à empresa. Elas podem ter diferentes origens, como recebimentos de clientes, vendas à vista, recebimento de parcelas ou outras operações que aumentem os recursos disponíveis.
As saídas correspondem aos valores utilizados para pagar obrigações, fornecedores, despesas e demais compromissos.
Registrar essas movimentações corretamente é fundamental porque o saldo final é consequência direta delas.
Se existem entradas ou saídas que não foram registradas, o valor apresentado pelo controle financeiro pode ficar diferente da realidade.
Saldo inicial, movimentações e saldo final
O saldo inicial representa o valor disponível no começo de determinado período.
Durante o dia, semana ou mês, diferentes entradas e saídas alteram esse valor. Depois de considerar todas as movimentações, chega-se ao saldo final.
Um exemplo simples ajuda a compreender:
Se uma empresa começa o dia com R$ 10.000, recebe R$ 5.000 de clientes e realiza pagamentos no valor de R$ 3.000, o saldo ao final do período será de R$ 12.000.
Esse cálculo parece simples, porém se torna mais complexo conforme aumenta o número de contas bancárias, caixas, recebimentos e pagamentos existentes na empresa.
Por isso, registrar corretamente cada movimentação é essencial.
Fluxo realizado e fluxo previsto
O fluxo realizado mostra aquilo que efetivamente aconteceu.
Se uma conta com vencimento de R$ 2.000 foi paga, ela passa a fazer parte das movimentações realizadas.
O fluxo previsto considera os valores que ainda deverão entrar ou sair.
Uma venda parcelada com vencimento no próximo mês representa uma entrada prevista. Já uma parcela de fornecedor que vencerá na próxima semana representa uma saída prevista.
Acompanhando os dois tipos de informação, a empresa consegue analisar tanto o histórico quanto os compromissos futuros.
Como o fluxo de caixa ajuda a identificar períodos de maior necessidade financeira
Um dos benefícios do acompanhamento é perceber antecipadamente quando haverá uma concentração maior de pagamentos.
Imagine que a empresa tenha R$ 30.000 disponíveis, mas possua R$ 50.000 em compromissos previstos para os próximos quinze dias. Analisar apenas o saldo atual pode gerar uma falsa impressão de tranquilidade.
Ao considerar o fluxo previsto, torna-se possível perceber que será necessário administrar os recursos existentes e acompanhar os recebimentos programados.
A empresa também consegue identificar períodos em que existem muitas entradas previstas, auxiliando no planejamento das obrigações.
Por que ter saldo positivo não significa necessariamente que todas as contas estão organizadas
Um saldo positivo mostra que existem recursos disponíveis naquele momento, mas não indica, sozinho, que a empresa está com sua situação financeira organizada.
Pode haver pagamentos ainda não realizados, parcelas vencidas ou despesas futuras com vencimento próximo.
Também pode existir dinheiro disponível em uma conta enquanto outras obrigações permanecem pendentes.
Por esse motivo, a análise financeira deve considerar o conjunto das informações.
Um ERP Completo pode ajudar a organizar essa visualização ao reunir o saldo atual com as movimentações já realizadas e os compromissos previstos.
| Informação | O que representa | Exemplo |
|---|---|---|
| Entrada | Valores recebidos | Pagamento de cliente |
| Saída | Valores pagos | Pagamento de fornecedor |
| Previsto | Valor com vencimento futuro | Parcela a receber |
| Realizado | Movimentação efetivada | Conta já paga |
| Saldo | Recursos disponíveis | Caixa e bancos |
O acompanhamento dessas informações permite observar não apenas quanto dinheiro existe naquele momento, mas também como os recursos estão sendo movimentados e quais alterações podem ocorrer nos próximos períodos.
Como controlar contas a pagar e contas a receber no ERP Completo?
O contas a pagar e o contas a receber são controles essenciais para organizar os compromissos financeiros da empresa. Enquanto um acompanha os valores que precisam ser pagos, o outro concentra aquilo que a empresa tem para receber.
Em um ERP Completo, esses dois controles podem estar relacionados às operações comerciais, facilitando o registro das parcelas, vencimentos e baixas.
Organização das contas por vencimento
Organizar as contas por data de vencimento facilita a identificação das obrigações mais próximas.
No contas a pagar, essa visualização ajuda a empresa a saber quais fornecedores, despesas ou compromissos deverão ser quitados em determinado período.
No contas a receber, permite acompanhar quais clientes possuem parcelas próximas do vencimento e quais valores deveriam ter sido recebidos.
Essa organização reduz a necessidade de verificar cada lançamento individualmente.
Registro de clientes e fornecedores
Relacionar os lançamentos financeiros aos respectivos clientes e fornecedores melhora a rastreabilidade das movimentações.
No caso de um recebimento, a empresa consegue identificar quem realizou o pagamento e qual venda está relacionada ao valor.
Nas despesas, é possível consultar os compromissos associados a determinado fornecedor.
Esse histórico também facilita análises futuras sobre valores movimentados com cada pessoa ou empresa.
Parcelas e condições de pagamento
Muitas operações comerciais não são pagas de uma única vez.
Uma venda pode ter entrada e parcelas futuras. Da mesma forma, uma compra pode ser dividida em diferentes vencimentos.
O ERP Completo deve permitir que a condição de pagamento seja representada corretamente no financeiro.
Se uma venda de R$ 6.000 for dividida em três parcelas, por exemplo, o contas a receber pode apresentar os respectivos valores e datas.
Isso permite que o fluxo previsto considere cada vencimento separadamente.
Contas vencidas, próximas do vencimento e quitadas
É importante diferenciar o status de cada compromisso.
As contas próximas do vencimento ainda estão dentro do prazo e precisam ser acompanhadas.
As contas vencidas indicam que a data prevista passou sem que a baixa tenha sido registrada.
As contas quitadas representam compromissos finalizados.
Essa separação facilita o acompanhamento diário porque direciona a atenção para os lançamentos que realmente precisam de alguma ação.
Baixa total e parcial de títulos
Nem sempre um valor é pago ou recebido integralmente.
Um cliente pode pagar apenas parte de uma dívida, por exemplo. Nessa situação, registrar todo o título como quitado criaria uma divergência.
A baixa parcial permite registrar somente o valor efetivamente recebido e manter o saldo restante pendente.
A mesma lógica pode ser utilizada em determinadas situações do contas a pagar.
O controle correto das baixas garante que o histórico financeiro represente aquilo que realmente ocorreu.
Juros, multas, descontos e acréscimos
O valor originalmente registrado pode sofrer alterações.
Um pagamento atrasado pode incluir juros ou multa. Um fornecedor pode conceder desconto para antecipação do pagamento. Da mesma maneira, uma empresa pode aplicar determinadas condições no recebimento de clientes.
Essas diferenças precisam ser registradas para que o valor movimentado fique coerente com a operação.
Por exemplo, se uma conta originalmente possuía valor de R$ 1.000, mas foi quitada por R$ 980 devido a um desconto, o financeiro precisa demonstrar essa diferença de forma clara.
Como evitar esquecimentos e pagamentos duplicados
A organização por vencimentos e status reduz o risco de contas serem esquecidas.
Também é importante manter uma rotina de conferência antes de realizar pagamentos.
Uma obrigação já baixada não deve aparecer novamente como pendente. Da mesma forma, lançamentos duplicados precisam ser identificados antes que provoquem pagamentos em duplicidade.
Ao centralizar vencimentos, baixas, clientes, fornecedores e históricos, o ERP Completo facilita o acompanhamento das obrigações e dos recebimentos, contribuindo para que o financeiro trabalhe com informações mais consistentes.
Como vendas e compras impactam as movimentações financeiras?
Grande parte das movimentações financeiras de uma empresa nasce das operações de venda e compra. Uma venda pode representar uma entrada imediata ou um valor que será recebido posteriormente. Uma compra, por sua vez, pode gerar um pagamento à vista ou compromissos futuros.
Por isso, integrar essas áreas ao financeiro é importante para que os lançamentos correspondam às operações realmente realizadas.
Da venda até o contas a receber
Uma venda pode percorrer diferentes etapas até que o dinheiro seja efetivamente recebido.
O fluxo básico pode ser representado da seguinte forma:
Pedido → venda → condição de pagamento → geração das parcelas → recebimento → baixa.
O pedido registra aquilo que foi negociado com o cliente.
Depois que a operação comercial é confirmada, a condição de pagamento determina como o valor será tratado.
Se o pagamento for realizado à vista, a entrada pode acontecer imediatamente.
Quando a venda é parcelada, são gerados vencimentos futuros de acordo com as condições definidas.
Cada parcela permanece pendente até o respectivo recebimento. Quando o cliente realiza o pagamento, é registrada a baixa.
Em um ERP Completo, essas etapas podem estar relacionadas, permitindo consultar a origem de determinado lançamento financeiro.
Da compra até o contas a pagar
Nas compras, o fluxo segue uma lógica semelhante:
Pedido de compra → recebimento → condição de pagamento → contas a pagar → pagamento.
Primeiramente, a empresa registra a necessidade de adquirir determinados produtos ou materiais.
Depois, ocorre o recebimento da mercadoria e a confirmação das condições negociadas com o fornecedor.
Se a compra tiver pagamento futuro, o financeiro precisa considerar os respectivos vencimentos.
Quando chega a data de quitar cada obrigação, o pagamento é registrado e a conta recebe a baixa correspondente.
A integração ajuda a evitar que uma compra seja realizada sem que o compromisso financeiro seja considerado no planejamento.
Impacto de vendas à vista e a prazo
As vendas à vista e a prazo provocam efeitos diferentes no fluxo de caixa.
Em uma venda à vista, o recurso é recebido no momento da operação ou em prazo curto, dependendo do meio de pagamento utilizado.
Já na venda a prazo, existe uma diferença entre o momento da venda e o momento em que o dinheiro efetivamente entra.
Imagine uma venda de R$ 8.000 dividida em quatro parcelas. Embora o valor comercial da operação seja de R$ 8.000, esse montante não estará necessariamente disponível de uma única vez.
O fluxo financeiro precisa considerar os vencimentos de cada parcela.
Por isso, acompanhar apenas o volume vendido pode transmitir uma visão incompleta da disponibilidade financeira da empresa.
Impacto das compras parceladas
Nas compras ocorre situação semelhante.
Uma empresa pode adquirir R$ 20.000 em mercadorias e negociar o pagamento em diferentes parcelas.
Mesmo que a compra aconteça hoje, parte dos recursos somente sairá nas próximas semanas ou meses.
Esses compromissos precisam aparecer no fluxo previsto.
Caso contrário, a empresa pode utilizar recursos sem considerar que existem pagamentos programados para períodos futuros.
Ao registrar corretamente cada parcela, o ERP Completo permite que essas obrigações sejam consideradas juntamente com os demais pagamentos previstos.
Cancelamentos, devoluções e ajustes financeiros
Nem todas as operações permanecem exatamente como foram registradas inicialmente.
Uma venda pode ser cancelada. Um cliente pode devolver produtos. Uma compra pode sofrer alteração ou uma negociação pode resultar em mudança nos valores.
Quando isso ocorre, os registros financeiros relacionados também precisam ser avaliados.
Se uma venda a prazo for cancelada antes do recebimento, por exemplo, é necessário garantir que os valores correspondentes não permaneçam indevidamente como contas a receber.
Se uma parcela já tiver sido recebida e posteriormente houver uma devolução, podem existir procedimentos financeiros adicionais relacionados à restituição ou compensação do valor.
Nas compras, cancelamentos e devoluções também podem alterar obrigações existentes.
Por esse motivo, a integração entre áreas é importante. Não basta alterar somente a operação comercial e deixar o financeiro com o registro anterior.
Um ERP Completo ajuda a manter a relação entre vendas, compras e movimentações financeiras, permitindo que entradas, saídas, parcelas, baixas e ajustes sejam acompanhados dentro do mesmo fluxo de informações.
Como controlar caixa, bancos e outras contas financeiras?
Uma gestão financeira organizada depende do acompanhamento correto de todos os locais pelos quais o dinheiro da empresa circula. Isso envolve não apenas o caixa utilizado nas operações diárias, mas também contas bancárias, transferências, depósitos, retiradas e outras movimentações.
Quando esses registros são feitos separadamente ou sem identificação adequada, podem surgir diferenças entre o saldo apresentado pelo controle interno e o valor realmente disponível. Utilizar um ERP Completo ajuda a centralizar essas informações e facilita a identificação da origem e do destino de cada movimentação.
Movimentações de entrada e saída no caixa
O caixa registra os recursos que entram e saem durante as operações da empresa. Uma entrada pode acontecer por meio de uma venda, recebimento de cliente, depósito ou outro tipo de movimentação financeira.
Já as saídas podem estar relacionadas a pagamentos, despesas, retiradas ou transferências para outras contas.
Cada movimentação deve ser registrada corretamente para que o saldo apresentado represente a situação real.
Imagine que o caixa comece o dia com R$ 2.000. Durante o expediente, são recebidos R$ 4.000 em vendas e retirados R$ 1.500 para diferentes pagamentos. Se todas as operações forem registradas corretamente, será possível chegar ao saldo esperado no encerramento.
Quando uma movimentação deixa de ser registrada, a conferência pode apresentar diferenças.
Por isso, além de registrar valores, é importante identificar o motivo da entrada ou saída.
Controle de diferentes contas bancárias
Muitas empresas trabalham com mais de uma conta bancária. Uma conta pode ser utilizada para recebimentos, outra para pagamento de fornecedores e uma terceira para determinados tipos de operação.
Sem uma separação adequada, fica difícil identificar quanto existe disponível em cada local.
O ERP Completo pode permitir que as contas sejam acompanhadas individualmente, mantendo um histórico das movimentações realizadas em cada uma.
Dessa forma, o gestor pode analisar os recursos disponíveis em caixa, banco e outras contas financeiras sem misturar seus saldos.
Essa separação também facilita a conferência e a conciliação bancária.
Transferências entre contas
Uma transferência movimenta recursos de uma conta para outra, mas não representa necessariamente uma nova receita ou despesa.
Por exemplo, ao transferir R$ 5.000 da conta bancária principal para outra conta da própria empresa, existe uma saída em uma origem e uma entrada no destino.
Se apenas a saída for registrada, o controle financeiro apresentará uma redução incorreta no patrimônio disponível. Se somente a entrada aparecer, pode parecer que houve uma receita que, na realidade, não existiu.
Por isso, as duas partes da transferência precisam estar relacionadas.
Sangrias e suprimentos de caixa
Sangrias e suprimentos são operações comuns em empresas que possuem caixa físico ou ponto de venda.
A sangria ocorre quando parte do dinheiro é retirada do caixa. Isso pode acontecer para reduzir o volume de valores disponíveis no local ou encaminhar recursos para outro destino.
O suprimento representa a entrada adicional de dinheiro no caixa, geralmente utilizada para reforçar o valor disponível para troco ou outras necessidades operacionais.
Essas operações precisam ser registradas porque alteram o saldo do caixa.
Se uma sangria de R$ 500 for realizada sem registro, a conferência ao final do período apresentará uma diferença de R$ 500.
Depósitos e retiradas
Depósitos e retiradas também precisam fazer parte do controle das movimentações financeiras.
Um depósito bancário pode representar a transferência de recursos que estavam no caixa para uma conta bancária.
Já uma retirada pode ocorrer por diferentes motivos e deve ter sua finalidade registrada.
O mais importante é evitar movimentações sem contexto. Saber apenas que determinado valor saiu não é suficiente para uma gestão financeira organizada.
Como identificar a origem de cada movimentação
Cada entrada ou saída deve possuir informações que permitam compreender sua origem.
Entre os dados que podem ajudar estão:
-
data da movimentação;
-
valor;
-
conta utilizada;
-
cliente ou fornecedor relacionado;
-
tipo de operação;
-
documento de origem;
-
descrição ou histórico;
-
usuário responsável pelo registro.
Essas informações facilitam consultas futuras.
Caso o gestor encontre uma entrada de R$ 3.000, por exemplo, poderá verificar se ela veio do recebimento de uma venda, transferência entre contas ou outra operação.
Importância de evitar movimentações sem histórico ou identificação
Movimentações sem identificação dificultam a conferência financeira.
Com o passar do tempo, pode se tornar praticamente impossível descobrir por que determinado valor foi lançado.
O problema aumenta quando existem várias pessoas responsáveis pelo financeiro.
Um ERP Completo pode ajudar a manter um histórico mais detalhado das operações, permitindo que os responsáveis acompanhem quando uma movimentação foi registrada, de onde ela veio e qual processo empresarial está relacionado ao valor.
Esse cuidado torna a análise de caixa e bancos mais confiável e reduz dificuldades durante conferências financeiras.
Como acompanhar o fluxo de caixa previsto no ERP Completo?
Controlar apenas os recursos disponíveis atualmente oferece uma visão limitada da situação financeira. A empresa também precisa saber quais valores deverão entrar e quais compromissos precisarão ser pagos nos próximos dias, semanas ou meses.
O fluxo previsto tem justamente essa finalidade.
Com um ERP Completo, informações de contas a pagar, contas a receber, vendas, compras e outras operações podem ser utilizadas para criar uma visão antecipada das movimentações financeiras.
Contas previstas para receber
As contas a receber representam valores que ainda deverão entrar na empresa.
Uma venda realizada hoje com pagamento para daqui a trinta dias não aumenta imediatamente o dinheiro disponível. Entretanto, ela cria uma expectativa de entrada futura.
Essas informações precisam estar organizadas por vencimento.
Ao consultar o fluxo previsto, a empresa pode observar, por exemplo, quanto espera receber na próxima semana, no próximo mês ou durante determinado período.
Isso ajuda a diferenciar faturamento de disponibilidade financeira.
Uma empresa pode realizar um grande volume de vendas e ainda assim enfrentar dificuldades de caixa caso os recebimentos estejam concentrados em períodos posteriores.
Contas previstas para pagar
O mesmo cuidado deve existir com as saídas futuras.
Compras parceladas, despesas recorrentes, obrigações com fornecedores e outros compromissos podem representar valores que ainda serão retirados das contas da empresa.
Essas obrigações precisam aparecer no planejamento antes de serem efetivamente pagas.
Se existem R$ 40.000 disponíveis hoje, mas R$ 35.000 deverão ser pagos nos próximos dias, os recursos realmente livres para outras decisões são menores do que o saldo atual pode sugerir.
Visualização dos compromissos por período
Uma das maneiras mais práticas de analisar o fluxo previsto é separar entradas e saídas por períodos.
O responsável financeiro pode verificar:
-
compromissos do dia;
-
movimentações dos próximos dias;
-
valores da semana;
-
previsões mensais;
-
compromissos de períodos futuros.
Essa divisão torna mais fácil encontrar momentos em que existe uma concentração de pagamentos ou uma redução nas entradas previstas.
O ERP Completo pode ajudar a organizar essas informações utilizando os vencimentos registrados nos lançamentos financeiros.
Projeção diária, semanal e mensal
Nem toda análise precisa utilizar o mesmo intervalo.
A projeção diária é útil para acompanhar compromissos de curto prazo e verificar se existem recursos suficientes para as operações imediatas.
A visão semanal permite observar um período um pouco maior e organizar os próximos pagamentos.
Já a projeção mensal ajuda a identificar tendências e períodos em que a empresa pode precisar administrar melhor seus recursos.
Imagine a seguinte situação: a empresa espera receber R$ 50.000 durante o mês, mas os maiores recebimentos estão concentrados na última semana. Se a maior parte das contas vencer na primeira quinzena, poderá existir uma dificuldade temporária de caixa mesmo que o total previsto de entradas seja superior às saídas.
Identificação antecipada de falta de recursos
Uma das principais vantagens da projeção é perceber dificuldades antes que elas ocorram.
Se o sistema mostra que determinada semana possui R$ 20.000 em recebimentos previstos e R$ 35.000 em pagamentos programados, existe uma diferença que precisa ser considerada.
Perceber essa situação antecipadamente oferece mais tempo para organizar os compromissos financeiros.
A empresa pode acompanhar recebimentos pendentes, revisar datas, analisar despesas e evitar decisões que comprometam ainda mais o caixa.
Planejamento de pagamentos e recebimentos
O planejamento financeiro deve considerar tanto aquilo que será recebido quanto o que precisará ser pago.
Isso evita analisar cada lado de forma isolada.
Se uma grande obrigação vence no mesmo período em que vários clientes deverão realizar pagamentos, a empresa pode acompanhar esses eventos conjuntamente.
Da mesma maneira, atrasos nos recebimentos precisam ser considerados, pois podem alterar o planejamento originalmente realizado.
Por isso, as previsões devem ser constantemente comparadas com os valores efetivamente realizados.
Uso das projeções para apoiar decisões financeiras
As projeções ajudam a responder perguntas importantes para a rotina financeira.
A empresa pode verificar se terá recursos suficientes para assumir determinada compra, se existe concentração excessiva de pagamentos ou se os recebimentos previstos são suficientes para atender às obrigações futuras.
O objetivo do ERP Completo nesse processo é permitir que a empresa enxergue além do saldo atual.
O valor disponível hoje representa apenas uma parte da situação financeira. Uma análise mais completa também considera aquilo que deverá entrar, aquilo que deverá sair e quando essas movimentações estão previstas para acontecer.
Como realizar a conciliação das movimentações financeiras?
Mesmo quando todas as operações são registradas, é importante conferir se as informações internas correspondem às movimentações que realmente aconteceram.
Essa conferência é conhecida como conciliação financeira ou bancária.
Ela ajuda a encontrar lançamentos ausentes, valores incorretos, duplicidades e outras situações que podem provocar diferenças nos saldos.
O que é conciliação financeira
A conciliação consiste em comparar os registros mantidos pela empresa com as movimentações efetivamente realizadas.
Por exemplo, o sistema pode informar que determinado cliente pagou R$ 1.500. Durante a conciliação, é possível verificar se esse valor realmente entrou na conta bancária correspondente.
O mesmo acontece com pagamentos.
Se uma conta foi registrada como quitada, deve existir uma movimentação compatível no caixa ou banco utilizado.
Comparação entre registros internos e movimentações bancárias
Uma forma comum de conciliação é comparar o extrato bancário com os registros financeiros.
Imagine que o sistema apresente cinco pagamentos realizados durante determinado dia.
Ao consultar as movimentações bancárias, os responsáveis devem verificar se os cinco valores realmente saíram da conta e se os montantes correspondem aos registros.
O ERP Completo pode organizar as movimentações internas e facilitar essa conferência.
Qualquer diferença encontrada deve ser investigada antes de simplesmente ajustar o saldo.
Identificação de valores não registrados
Durante a conciliação, podem aparecer valores no banco que ainda não foram registrados internamente.
Isso pode acontecer, por exemplo, quando uma tarifa bancária é debitada automaticamente ou quando um recebimento é realizado sem que a baixa correspondente tenha sido registrada.
Se esses valores forem ignorados, o saldo interno continuará diferente do saldo real.
A conciliação ajuda a identificar esses casos e direcionar a correção adequada.
Diferenças de valores
Também podem existir lançamentos registrados com valores incorretos.
Imagine que uma conta tenha sido cadastrada como R$ 1.250, mas o pagamento efetivo tenha sido de R$ 1.280 devido a juros.
Caso a diferença não seja registrada, haverá uma divergência de R$ 30.
Por isso, durante a conferência, não basta encontrar movimentações semelhantes. É necessário comparar valores e verificar se existem juros, multas, descontos ou outras alterações.
Pagamentos ou recebimentos duplicados
Duplicidades podem ocorrer por falhas no lançamento ou pela repetição de uma operação.
Um pagamento realizado duas vezes representa uma saída financeira real que precisa ser identificada rapidamente.
Também pode acontecer de um mesmo recebimento ser registrado mais de uma vez internamente, fazendo o saldo do sistema parecer maior do que realmente é.
A conferência periódica reduz o tempo necessário para identificar essas situações.
Taxas e despesas bancárias
Tarifas, taxas e outras cobranças bancárias também interferem no saldo.
Como algumas dessas movimentações são realizadas automaticamente pelo banco, elas podem não estar inicialmente registradas no controle interno.
Durante a conciliação, é importante identificar essas despesas e classificá-las corretamente.
Dessa maneira, o saldo financeiro passa a considerar todos os valores movimentados.
Por que a conciliação aumenta a confiabilidade das informações
A conciliação funciona como uma etapa de validação.
Não basta registrar movimentações; é necessário conferir se os registros correspondem à realidade.
Quando esse processo é realizado regularmente, o ERP Completo passa a apresentar informações mais consistentes para relatórios, fluxo de caixa e planejamento financeiro.
Além disso, diferenças podem ser investigadas enquanto os acontecimentos ainda são recentes, facilitando a identificação da causa.
Quais relatórios financeiros um ERP Completo deve oferecer?
Os relatórios financeiros transformam os registros do dia a dia em informações que podem ser analisadas pela gestão.
Um bom relatório não deve apenas apresentar números acumulados. Ele precisa permitir que o responsável entenda de onde os valores vieram, quais compromissos estão pendentes e como as movimentações estão distribuídas ao longo do período.
Um ERP Completo pode reunir diferentes relatórios para facilitar tanto a conferência quanto o planejamento financeiro.
Relatório de contas a pagar
Esse relatório apresenta as obrigações financeiras da empresa.
Ele pode permitir a consulta por situação, vencimento, fornecedor ou período.
Com isso, é possível identificar contas já pagas, valores pendentes e compromissos que estão próximos do vencimento.
A visualização ajuda o setor financeiro a estabelecer prioridades e organizar os pagamentos.
Relatório de contas a receber
O relatório de contas a receber mostra os valores que a empresa possui para receber.
Além do valor total, é importante visualizar vencimentos e situações dos títulos.
Dessa forma, torna-se possível identificar pagamentos esperados, valores já recebidos e contas vencidas.
Esse relatório também pode ajudar no acompanhamento de clientes com parcelas pendentes.
Fluxo de caixa
O relatório de fluxo de caixa apresenta entradas e saídas ao longo de determinado período.
Dependendo da necessidade, ele pode mostrar informações realizadas, previstas ou ambas.
Essa visão ajuda a entender como os recursos estão sendo movimentados e se existem períodos com maior concentração de pagamentos.
Movimentações por período
Filtrar as movimentações por data permite analisar o comportamento financeiro durante dias, semanas, meses ou intervalos personalizados.
Esse tipo de consulta ajuda a responder perguntas como:
-
quanto entrou durante o mês;
-
quanto saiu;
-
quais foram as principais movimentações;
-
em quais dias ocorreram os maiores pagamentos.
A escolha correta do período evita comparações que não representam a realidade da operação.
Movimentações por conta
Quando a empresa utiliza diferentes caixas e bancos, também é importante analisar as movimentações separadamente.
Um relatório por conta pode mostrar entradas, saídas e saldos de cada origem financeira.
Isso evita analisar somente um saldo geral e perder detalhes sobre onde os recursos estão disponíveis.
Valores vencidos e a vencer
Separar títulos vencidos dos valores que ainda irão vencer melhora o acompanhamento das obrigações.
No contas a receber, os vencidos podem indicar atrasos de clientes.
No contas a pagar, mostram compromissos cujo prazo já foi ultrapassado.
Os valores a vencer, por outro lado, ajudam no planejamento dos próximos períodos.
Recebimentos por cliente
Esse relatório permite analisar os valores recebidos de cada cliente durante determinado período.
Além de apoiar a conferência, pode ajudar a identificar quais clientes possuem maior volume de movimentações financeiras.
Também pode ser utilizado para conferir pagamentos e localizar diferenças entre vendas e recebimentos.
Pagamentos por fornecedor
O mesmo princípio pode ser aplicado aos fornecedores.
Consultar quanto foi pago para cada fornecedor permite compreender melhor a distribuição das saídas e verificar operações específicas.
Também facilita pesquisas quando existe a necessidade de localizar determinado pagamento.
Como utilizar filtros para analisar os dados
Os filtros tornam os relatórios mais úteis.
Em vez de analisar todos os lançamentos ao mesmo tempo, o usuário pode selecionar datas, contas, clientes, fornecedores, situações ou categorias.
Um ERP Completo deve permitir que os relatórios sirvam para investigar as informações.
Se o saldo de determinada conta estiver diferente do esperado, por exemplo, os responsáveis podem consultar as movimentações daquele período e procurar a origem da diferença.
Assim, os relatórios deixam de ser apenas demonstrativos de valores e passam a funcionar como ferramentas de conferência, acompanhamento e planejamento.
Como evitar divergências no controle financeiro da empresa?
Divergências financeiras acontecem quando as informações registradas não correspondem à movimentação real dos recursos.
O sistema pode apresentar determinado saldo enquanto a conta bancária mostra outro valor. Também pode indicar uma conta como pendente mesmo depois do pagamento ou considerar um recebimento que ainda não aconteceu.
Essas diferenças geralmente são resultado de falhas de registro, processos paralelos ou conferências insuficientes.
Registrar todas as movimentações
Toda entrada ou saída precisa ser registrada.
Pequenos valores também devem fazer parte do controle, pois várias movimentações não registradas podem gerar uma diferença significativa ao longo do tempo.
O ideal é que os lançamentos sejam realizados seguindo um processo padronizado.
Evitar controles paralelos desnecessários
Quando o financeiro utiliza o sistema, planilhas e anotações separadas para controlar as mesmas informações, aumenta a possibilidade de divergências.
Uma conta pode ser atualizada em um local e permanecer pendente em outro.
Utilizar o ERP Completo como base central reduz a necessidade de duplicar registros.
Quando controles complementares forem necessários, é importante definir claramente qual fonte será considerada oficial.
Padronizar categorias financeiras
As categorias ajudam a organizar as entradas e saídas.
Sem padronização, uma mesma despesa pode ser classificada de maneiras diferentes, dificultando relatórios e análises.
Definir categorias claras facilita a comparação entre períodos e melhora a compreensão sobre onde os recursos estão sendo utilizados.
Manter vencimentos e condições de pagamento corretos
Erros em datas podem distorcer o fluxo previsto.
Se uma parcela vence no dia dez, mas foi cadastrada para o dia trinta, a projeção financeira indicará uma disponibilidade de recursos diferente da realidade.
O mesmo acontece com condições de pagamento incorretas.
Por isso, os dados precisam ser conferidos desde a origem da operação.
Realizar baixas corretamente
Quando uma conta é paga ou recebida, a baixa precisa refletir aquilo que realmente aconteceu.
Se houve pagamento parcial, não é adequado registrar todo o título como quitado.
Se houve juros ou descontos, essas diferenças também precisam ser consideradas.
Baixas incorretas são uma das causas comuns de diferenças entre registros e saldos.
Conferir cancelamentos e devoluções
Cancelamentos e devoluções podem alterar o financeiro.
Quando uma venda é cancelada, é necessário verificar se existiam contas a receber relacionadas.
Quando uma compra é devolvida, também podem ser necessários ajustes no contas a pagar.
Modificar somente a operação comercial e ignorar os reflexos financeiros pode deixar valores indevidos no sistema.
Fazer conciliações periodicamente
A conciliação permite comparar os registros internos com caixa e bancos.
Realizar essa verificação com frequência ajuda a identificar rapidamente diferenças.
Quanto mais tempo uma divergência permanece sem análise, mais difícil pode ser descobrir sua origem.
Controlar permissões de usuários
Nem todos os usuários precisam ter permissão para alterar movimentações financeiras.
Definir acessos conforme as responsabilidades reduz alterações indevidas ou acidentais.
Algumas operações podem exigir autorização específica, principalmente cancelamentos, exclusões e ajustes.
Manter histórico das operações
Um histórico detalhado facilita a investigação das divergências.
É importante conseguir identificar o que foi alterado, quando determinada operação ocorreu e qual usuário realizou o procedimento.
Quando o ERP Completo mantém essas informações relacionadas aos registros financeiros, a empresa consegue analisar diferenças com maior precisão.
Na prática, o saldo apresentado pelo sistema pode ficar diferente do valor real quando existem movimentações não lançadas, registros duplicados, baixas incorretas, transferências registradas de forma incompleta, tarifas não consideradas ou alterações em operações que não foram refletidas no financeiro.
Por isso, prevenir divergências depende de registros corretos, padronização dos processos e conferência frequente das informações.
Como utilizar um ERP Completo para melhorar o planejamento financeiro?
O planejamento financeiro depende de informações confiáveis sobre aquilo que já aconteceu e sobre os compromissos que ainda estão por acontecer.
Quando os dados estão espalhados por diferentes controles, construir essa visão se torna mais difícil. Já a centralização permite acompanhar vendas, compras, contas, movimentações e saldos de forma relacionada.
O ERP Completo pode apoiar esse processo ao transformar registros operacionais em informações que ajudem a empresa a planejar os próximos períodos.
Centralização das informações financeiras
A centralização reúne em uma mesma estrutura os dados utilizados pelo financeiro.
Isso inclui contas a pagar, contas a receber, caixas, bancos, vendas, compras e demais movimentações relacionadas.
Com uma base central, os responsáveis reduzem o tempo gasto procurando informações em diferentes arquivos.
Também fica mais fácil compreender como uma operação originou determinado lançamento.
Acompanhamento do realizado e do previsto
O realizado mostra aquilo que efetivamente aconteceu.
Já o previsto apresenta aquilo que ainda deverá ocorrer.
Comparar essas duas informações ajuda a empresa a perceber diferenças entre planejamento e realidade.
Se estavam previstos R$ 30.000 em recebimentos durante determinado período, mas somente R$ 20.000 foram efetivamente recebidos, a diferença precisa ser considerada nas próximas decisões.
Da mesma forma, despesas que ficaram acima do previsto podem alterar a disponibilidade de recursos.
Análise dos períodos com maior concentração de pagamentos
Nem todos os meses ou semanas apresentam o mesmo volume de compromissos.
Determinados períodos podem reunir pagamentos de fornecedores, despesas recorrentes e parcelas de compras.
Visualizar essas concentrações antecipadamente ajuda a empresa a organizar os recursos.
Se grande parte das obrigações estiver concentrada no início do mês, por exemplo, o planejamento pode considerar a necessidade de manter valores disponíveis antes dessas datas.
Identificação de atrasos nos recebimentos
Atrasos de clientes podem modificar completamente uma projeção.
Um valor que estava previsto para entrar hoje pode permanecer pendente por vários dias.
Por isso, o acompanhamento do contas a receber deve fazer parte do planejamento financeiro.
O ERP Completo pode ajudar a separar valores a vencer daqueles que já ultrapassaram a data prevista.
Essa informação permite atualizar as expectativas de entrada e evitar decisões baseadas em recursos que ainda não foram recebidos.
Planejamento das obrigações futuras
O financeiro também precisa olhar para compromissos que ainda estão distantes.
Compras parceladas, contratos, despesas recorrentes e outras obrigações podem impactar os próximos meses.
Considerar esses valores com antecedência ajuda a evitar decisões que comprometam recursos necessários posteriormente.
O planejamento pode utilizar diferentes horizontes, como curto, médio e longo prazo, conforme a realidade da empresa.
Integração entre financeiro, vendas e compras
O financeiro não funciona isoladamente.
Uma venda pode criar uma expectativa de recebimento. Uma compra pode gerar uma obrigação futura.
Por isso, integrar essas áreas melhora a qualidade das projeções.
Quando as informações comerciais alimentam automaticamente os controles financeiros, existe menos dependência de lançamentos repetidos.
Além disso, alterações nas operações podem ser acompanhadas de maneira mais organizada.
Redução da dependência de controles manuais
Processos excessivamente manuais consomem tempo e aumentam a possibilidade de erros.
Digitar novamente informações de vendas, compras e vencimentos cria oportunidades para diferenças de valores e datas.
A centralização reduz essa repetição.
Isso não elimina a necessidade de conferência, mas permite que a equipe financeira concentre mais esforços em analisar as informações do que em apenas reproduzir lançamentos.
Uso das informações para decisões mais seguras
Um planejamento financeiro de qualidade depende de dados atualizados.
Antes de assumir uma nova obrigação, a empresa pode verificar os pagamentos que já estão programados.
Antes de utilizar recursos disponíveis, pode consultar as entradas esperadas e analisar se existem compromissos próximos.
Também é possível acompanhar diferenças entre aquilo que foi planejado e o que realmente ocorreu.
Dessa forma, o ERP Completo não funciona apenas como um local para registrar contas. Ele pode conectar a origem das movimentações, os compromissos futuros, os valores realizados e os saldos disponíveis.
Ao acompanhar essas informações de forma integrada, a empresa consegue compreender melhor sua situação financeira e utilizar dados mais organizados para planejar pagamentos, recebimentos e demais decisões relacionadas ao fluxo de caixa.
Conclusão
Manter o controle financeiro da empresa exige muito mais do que acompanhar apenas o saldo disponível em caixa ou nas contas bancárias. É necessário observar entradas, saídas, contas a pagar, contas a receber, movimentações realizadas, valores previstos e compromissos futuros para compreender de forma mais completa a situação financeira do negócio.
Quando essas informações ficam separadas em planilhas, anotações ou sistemas diferentes, aumenta o risco de erros, duplicidades, lançamentos esquecidos e divergências entre o valor registrado e o saldo real. Por isso, a integração entre os setores se torna importante para manter os dados organizados e atualizados.
Um ERP Completo pode centralizar informações de vendas, compras, caixa, bancos, contas a pagar e contas a receber, permitindo que as movimentações financeiras sejam acompanhadas a partir de uma única base. Essa integração reduz a necessidade de repetir lançamentos e facilita a identificação da origem de cada valor.
Além do controle diário, o sistema também pode ajudar no planejamento financeiro. Ao comparar movimentações realizadas com valores previstos, a empresa consegue identificar períodos de maior concentração de pagamentos, acompanhar atrasos nos recebimentos e antecipar possíveis dificuldades de caixa.
Relatórios, conciliações, registros detalhados e históricos de movimentações também contribuem para aumentar a confiabilidade das informações. Quanto mais organizados estiverem os dados, mais fácil será localizar divergências e compreender como cada operação afeta o financeiro.
Dessa forma, o ERP Completo pode funcionar como uma ferramenta de apoio para controlar o fluxo de caixa, acompanhar movimentações financeiras e integrar diferentes áreas da empresa. O objetivo não é apenas registrar pagamentos e recebimentos, mas criar uma visão mais clara sobre os recursos disponíveis, os compromissos futuros e a movimentação financeira como um todo.
confira mais conteúdos no nosso blog.