Sistema ERP Cloud: Como Evitar Divergências Entre Vendas e Estoque?
Entenda como integrar vendas, controlar movimentações e identificar erros de estoque para manter os saldos atualizados e evitar problemas no atendimento.
Uma venda registrada sem a baixa correta do produto, uma mercadoria recebida sem conferência ou uma devolução lançada incorretamente podem fazer o estoque da empresa apresentar quantidades diferentes da realidade. Para evitar esses problemas, é necessário integrar as movimentações comerciais ao controle de mercadorias, estabelecer regras para entradas e saídas e realizar conferências periódicas. Um sistema erp cloud pode facilitar esse processo ao centralizar informações e permitir o acompanhamento das operações em um ambiente conectado. Entretanto, a tecnologia precisa estar acompanhada de cadastros corretos e procedimentos bem definidos. Neste artigo, você entenderá como identificar as causas das divergências, corrigir os registros e organizar a rotina para manter vendas e estoque alinhados.
Por Que Acontecem Divergências Entre Vendas e Estoque?
As divergências acontecem quando a quantidade registrada no sistema não corresponde à movimentação real dos produtos ou quando informações de diferentes etapas da venda não estão sincronizadas. Isso pode ocorrer por lançamentos esquecidos, registros duplicados, erros de cadastro, recebimentos incorretos ou operações comerciais que não geraram a movimentação esperada.
O problema nem sempre é percebido imediatamente. Em muitos casos, a empresa descobre a diferença somente quando um vendedor tenta localizar um produto que aparece disponível, mas não está no depósito.
Vendas Registradas Sem Atualização do Estoque
Imagine uma loja de materiais elétricos que possui 35 luminárias cadastradas.
Durante a manhã, são vendidas oito unidades. O funcionário registra a venda, mas a saída dos produtos não é informada ao controle de estoque.
Ao consultar o sistema, outro vendedor continua visualizando 35 luminárias disponíveis, embora a quantidade física tenha diminuído para 27 unidades.
Se esse processo se repetir durante vários dias, a diferença poderá aumentar e comprometer novos pedidos.
A situação é particularmente problemática quando diferentes funcionários atendem clientes utilizando o mesmo estoque.
Sem informações atualizadas, a empresa pode confirmar vendas de mercadorias que já foram comercializadas.
Entradas de Mercadorias Sem Conferência
As divergências também começam no recebimento de compras.
Considere que uma distribuidora tenha solicitado 100 unidades de determinado produto, mas o fornecedor entregue somente 96.
Se o responsável registrar a entrada das 100 unidades solicitadas sem conferir a entrega, o estoque já começará com quatro unidades inexistentes.
O problema não está na venda, mas na informação utilizada para calcular a disponibilidade.
Por isso, é importante distinguir o pedido de compra da quantidade efetivamente recebida.
O pedido informa aquilo que a empresa pretende adquirir. A entrada de estoque deve representar o que foi conferido e aceito no recebimento.
Cancelamentos e Devoluções Não Atualizados
Uma venda cancelada ou uma devolução de cliente precisa ser tratada conforme a etapa em que a operação se encontra.
Quando um pedido apenas reservou mercadorias, seu cancelamento pode exigir a liberação da reserva.
Se os produtos já saíram fisicamente, a situação é diferente. O cancelamento comercial não significa que eles retornaram ao depósito.
Da mesma forma, uma devolução não deve aumentar automaticamente o estoque disponível para venda antes que os itens sejam recebidos e avaliados.
A falta dessa distinção pode gerar saldos incorretos e dificultar a identificação da origem das diferenças.
Quais São os Principais Erros Que Causam Divergências no Estoque?
Os erros mais comuns estão relacionados à ausência de registros, à duplicidade de movimentações e à falta de padronização dos processos. Identificar o tipo de divergência ajuda a encontrar sua origem sem realizar ajustes desnecessários. Para isso, é importante comparar a situação encontrada com o histórico de vendas, compras, transferências e devoluções.
Tabela de Causas, Consequências e Soluções
| Situação identificada | Consequência no estoque | Como prevenir ou corrigir |
|---|---|---|
| Venda sem baixa | Saldo registrado maior que o físico | Vincular a saída à etapa correta da venda |
| Baixa duplicada | Saldo registrado menor que o físico | Conferir movimentações repetidas do mesmo pedido |
| Compra recebida sem entrada | Mercadoria física não aparece no sistema | Conferir o recebimento e registrar a entrada |
| Cadastro duplicado | Quantidades distribuídas entre códigos diferentes | Padronizar e revisar os cadastros |
| Erro na unidade de medida | Saldo multiplicado ou reduzido incorretamente | Configurar conversões entre caixas, pacotes e unidades |
| Devolução não registrada | Produto recebido não aparece no saldo correto | Conferir o retorno e registrar a movimentação |
| Cancelamento incorreto | Reserva ou baixa permanece indevidamente | Definir procedimentos conforme o estágio do pedido |
| Transferência incompleta | Quantidades incorretas entre depósitos | Registrar origem, destino e conclusão da transferência |
| Perdas e avarias não registradas | Produtos indisponíveis continuam aparecendo como vendáveis | Separar os itens e registrar a ocorrência |
| Vendas em canais diferentes | Risco de comprometer a mesma mercadoria em mais de um pedido | Sincronizar disponibilidade e reservas entre canais |
Essa comparação permite identificar que uma divergência de estoque não possui necessariamente uma única causa.
Uma empresa pode apresentar saldo incorreto por erro de recebimento e, ao mesmo tempo, manter pedidos com reservas desatualizadas.
Por isso, a correção precisa considerar o histórico completo do produto, não apenas a última venda registrada.
Como Um Sistema ERP Cloud Ajuda a Evitar Divergências Entre Vendas e Estoque?
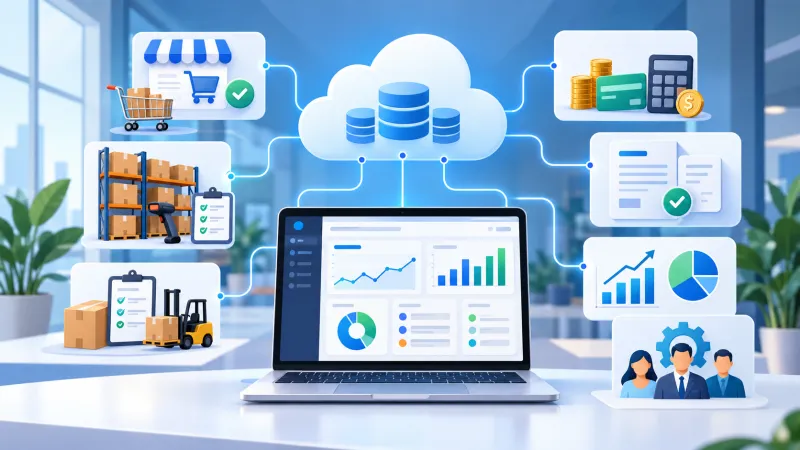
Um sistema erp cloud ajuda a reduzir divergências quando os processos de vendas, compras e estoque compartilham informações e seguem regras de movimentação bem definidas. Em vez de atualizar controles separados, a empresa pode utilizar os dados registrados em cada operação para atualizar os módulos relacionados e acompanhar a disponibilidade das mercadorias.
A principal vantagem está na integração dos registros.
O sistema em nuvem facilita o acesso às informações, enquanto as regras operacionais determinam como cada movimentação será registrada.
Integração Entre Pedidos de Venda e Movimentações de Estoque
Quando um vendedor registra um pedido, o sistema pode utilizar as informações do cadastro do produto para verificar a quantidade disponível.
Dependendo da configuração adotada, o pedido poderá reservar os itens ou gerar uma movimentação posterior, relacionada ao faturamento ou à expedição.
O importante é definir exatamente em qual etapa ocorrerá a baixa física.
Considere a seguinte sequência:
-
O vendedor consulta a disponibilidade de determinado produto.
-
O pedido é registrado e as unidades necessárias são reservadas, quando aplicável.
-
A operação avança para separação, faturamento e entrega conforme o processo da empresa.
-
A movimentação física é registrada na etapa definida.
-
Os saldos ficam disponíveis para consulta pelos demais usuários.
Quando essas etapas estão integradas, diminui a necessidade de repetir informações manualmente.
Entretanto, a integração deve impedir que a mesma venda gere duas saídas indevidas.
Por exemplo, se a baixa já ocorreu na expedição, uma etapa posterior de faturamento não deve descontar novamente as mesmas unidades.
Atualização das Informações Entre Diferentes Setores
Em empresas com vários funcionários, a circulação das informações é tão importante quanto o registro inicial.
Imagine um comércio que possui dois caixas, vendedores internos e uma equipe responsável pela separação dos pedidos.
Se cada setor utiliza um controle independente, o estoque pode apresentar quantidades diferentes dependendo de onde a consulta é realizada.
Com processos integrados, os usuários podem consultar informações provenientes da mesma base.
Assim, uma movimentação registrada corretamente em uma etapa pode ser considerada pelos demais setores sem depender de comunicações manuais.
É importante observar que a disponibilidade imediata dos dados também depende da configuração do sistema, das integrações e da conexão utilizada.
Histórico de Movimentações Para Investigar Problemas
Um recurso importante de um ERP é a possibilidade de consultar as operações responsáveis pelas alterações de quantidade.
Quando surge uma diferença, o responsável precisa conseguir identificar:
-
Qual produto foi movimentado.
-
Qual operação originou a entrada ou saída.
-
Em qual data e horário o registro ocorreu.
-
Qual quantidade foi movimentada.
-
Qual documento ou pedido está relacionado à operação.
-
Quem realizou ou autorizou o procedimento.
Essas informações tornam a investigação mais objetiva.
Se o estoque apresenta cinco unidades a menos, o responsável pode verificar as vendas, os ajustes e as transferências realizadas desde a última contagem confiável.
Dessa forma, fica mais fácil descobrir se houve uma saída esquecida, duplicidade ou erro no próprio inventário.
Qual É a Diferença Entre Estoque Físico, Registrado, Reservado e Disponível?
O estoque físico corresponde às mercadorias existentes na empresa. O registrado representa as quantidades controladas pelo sistema. O reservado identifica itens comprometidos com operações ainda não concluídas, enquanto o disponível demonstra o que pode ser oferecido em novas vendas, considerando as regras de reserva e bloqueio.
Compreender essas diferenças evita interpretar qualquer variação entre os números como um erro.
Estoque Físico e Estoque Registrado
O estoque físico considera aquilo que realmente existe nos locais de armazenamento.
Já o estoque registrado corresponde ao resultado das entradas e saídas contabilizadas pelo sistema de gestão.
Imagine que o ERP apresente 80 unidades, mas uma contagem física identifique somente 76.
Nesse caso, existe uma divergência de quatro unidades que precisa ser investigada.
A diferença pode ter sido provocada por uma venda não registrada, perda de mercadoria, transferência ou contagem incorreta.
Estoque Reservado e Estoque Disponível
Nem toda mercadoria existente no depósito está disponível para uma nova venda.
Considere uma empresa com:
-
50 unidades fisicamente armazenadas.
-
12 unidades reservadas para pedidos confirmados.
-
4 unidades bloqueadas por avaria.
Nesse exemplo, considerando que os grupos não se sobreponham, existem 34 unidades disponíveis para novos pedidos.
Estoque disponível = 50 − 12 − 4 = 34 unidades.
O estoque físico continua sendo de 50 unidades, porque os produtos reservados e avariados ainda estão nas instalações da empresa.
Portanto, a diferença entre 50 unidades físicas e 34 disponíveis não representa necessariamente um erro.
O problema ocorre quando essas condições não são identificadas corretamente e a empresa promete mercadorias que já possuem outra destinação.
Por Que Essa Separação É Importante?
Sem distinguir as quantidades, um vendedor pode considerar todo o estoque físico como disponível.
Consequentemente, a empresa corre o risco de comprometer os mesmos produtos em diferentes pedidos.
Por outro lado, reservas antigas que não são liberadas podem fazer o sistema indicar indisponibilidade mesmo quando existem mercadorias suficientes.
A solução é manter regras claras para criar, consultar, utilizar e liberar reservas.
Como Organizar as Vendas Para Evitar Erros na Baixa do Estoque?
A prevenção começa com a definição de um fluxo comercial padronizado. Todos os funcionários precisam saber quando um pedido reserva mercadorias, em qual etapa ocorre a saída física e quais procedimentos devem ser utilizados para alterações, cancelamentos e entregas parciais.
Defina Quando a Baixa do Produto Deve Acontecer
Nem todas as empresas trabalham com o mesmo processo.
Em um comércio de balcão, a entrega do produto geralmente acontece próxima da conclusão da venda.
Já em uma distribuidora, pode existir um intervalo entre a confirmação do pedido, a separação, o faturamento e a expedição.
Por isso, não basta determinar que toda venda deve baixar o estoque imediatamente.
É necessário identificar qual evento representa a movimentação física para aquela operação.
Um processo consistente deve evitar dois problemas: descontar produtos antes do momento adequado e deixar mercadorias saírem sem o registro correspondente.
Evite Lançamentos Duplicados
A duplicidade pode acontecer quando uma operação é registrada mais de uma vez.
Imagine que um vendedor finalize uma venda de seis unidades. Após uma falha de conexão ou mensagem de erro, ele tenta concluir novamente a operação.
Se o sistema não identificar que a movimentação já foi processada, poderá ocorrer uma segunda baixa indevida.
Esse problema pode ser reduzido com controles que relacionem cada movimentação ao documento de origem e impeçam processamento duplicado.
Também é importante orientar a equipe a verificar a situação da operação antes de repetir um lançamento.
Controle Alterações de Pedidos Já Confirmados
Alterações de quantidade merecem atenção especial.
Suponha que um cliente tenha solicitado dez unidades, mas posteriormente reduza o pedido para sete.
Se o sistema já tiver reservado as dez unidades, a alteração deverá liberar as três que não serão mais utilizadas.
Caso contrário, o saldo disponível continuará menor do que deveria.
O mesmo cuidado vale para pedidos cancelados, substituições de produtos e alterações de quantidades durante a separação.
Como Evitar Divergências Durante Compras e Recebimento de Mercadorias?
O controle de estoque precisa começar antes de uma mercadoria ser colocada na prateleira. O recebimento deve comparar os produtos entregues com o pedido de compra, verificar quantidades e unidades de medida e identificar possíveis avarias antes de liberar os itens para comercialização.
Confira a Quantidade Realmente Recebida
Um erro frequente é registrar a quantidade solicitada como se ela tivesse sido integralmente entregue.
Considere um atacadista que comprou 200 unidades de determinado produto.
O fornecedor realiza uma entrega parcial de 150 unidades e informa que enviará o restante posteriormente.
Se as 200 unidades forem lançadas como recebidas, o estoque apresentará 50 unidades que ainda não chegaram.
A entrada deve refletir as 150 unidades efetivamente recebidas e aceitas, mantendo o restante como pendente no processo de compra.
O controle das entregas parciais evita que o setor comercial considere mercadorias futuras como já disponíveis.
Verifique as Unidades de Medida
Um mesmo produto pode ser comprado e vendido em unidades diferentes.
Uma loja pode adquirir três caixas com 12 unidades cada e comercializar os produtos individualmente.
Nesse caso, a entrada correta corresponde a 36 unidades.
Se o cadastro não considerar a conversão, o sistema poderá registrar apenas três unidades ou interpretar incorretamente a quantidade recebida.
Por isso, produtos vendidos em caixas, pacotes, quilos, metros ou unidades precisam ter regras de conversão consistentes.
Separe Produtos Que Ainda Precisam Ser Conferidos
A mercadoria recém-chegada não deve ser automaticamente considerada disponível quando ainda depende de inspeção.
Produtos danificados, quantidades divergentes ou itens recebidos sem identificação correta precisam permanecer separados até a resolução da ocorrência.
Essa prática evita que materiais indisponíveis sejam utilizados para atender novos pedidos.
Para aprofundar a organização dessa etapa, é possível consultar orientações sobre conferência de mercadorias.
Como Identificar a Origem de Uma Divergência Entre Vendas e Estoque?
Quando uma diferença é encontrada, o procedimento mais seguro é confirmar a quantidade física e reconstruir as movimentações realizadas desde a última conferência confiável. Alterar o saldo imediatamente pode esconder a causa e permitir que o mesmo erro continue acontecendo.
Confirme Se a Diferença Realmente Existe
O primeiro passo é realizar uma nova contagem do produto.
Essa conferência deve considerar o código correto, a unidade de medida, as variações e todos os locais onde a mercadoria pode estar armazenada.
Também é necessário verificar se existem produtos separados para pedidos, transferidos para outro depósito ou bloqueados por avaria.
A comparação precisa usar o mesmo momento de referência.
Se uma venda acontecer durante a contagem, seu efeito deverá ser considerado para que o resultado não apresente uma diferença artificial.
Consulte as Últimas Movimentações
Depois de confirmar a quantidade física, o responsável deve analisar as entradas e saídas registradas.
O saldo esperado pode ser calculado de maneira simplificada:
Saldo esperado = saldo inicial + entradas efetivas − saídas efetivas ± ajustes registrados.
As entradas e saídas devem incluir as movimentações pertinentes, como recebimentos, vendas, transferências, perdas e devoluções.
É importante considerar que uma reserva não representa necessariamente uma saída física.
Por isso, o saldo registrado e o saldo disponível podem exigir análises diferentes.
Compare as Movimentações Com os Documentos de Origem
Cada alteração relevante deve ser relacionada à operação que a originou.
Uma saída pode estar vinculada a uma venda, uma transferência ou uma perda registrada.
Uma entrada pode estar relacionada a uma compra, devolução ou transferência recebida.
Quando uma movimentação aparece sem uma origem clara, a investigação precisa identificar o motivo e verificar se o lançamento foi autorizado.
O objetivo não é somente localizar uma diferença numérica, mas compreender qual procedimento provocou o problema.
Corrija o Registro Sem Apagar a Causa
Depois de identificar o erro, a correção deve seguir a operação correspondente.
Se uma venda foi lançada em duplicidade, por exemplo, é necessário corrigir a movimentação indevida, respeitando os controles e documentos envolvidos.
Se o problema foi uma perda não registrada, deve ser realizado o procedimento adequado de baixa por perda.
Quando não for possível identificar a origem após a investigação, um ajuste de inventário pode ser necessário.
Nesse caso, é recomendável registrar o motivo conhecido, a quantidade anterior, a quantidade corrigida, a data e o responsável pela autorização.
A existência desse histórico facilita futuras auditorias e ajuda a identificar problemas recorrentes.
O Que Fazer Quando Uma Venda Foi Realizada, Mas o Estoque Não Foi Atualizado?
Primeiro, confirme se a operação foi concluída e verifique em qual etapa a movimentação deveria ocorrer. Depois, consulte o histórico do produto e identifique se existe uma baixa pendente, uma integração não processada ou apenas uma reserva. A correção deve evitar uma segunda saída indevida.
Verifique a Situação do Pedido
Um pedido em aberto não representa necessariamente uma venda concluída.
Dependendo do fluxo utilizado, ele pode estar aguardando aprovação, pagamento, separação ou faturamento.
Se a empresa espera que a baixa aconteça somente na expedição, o estoque físico não precisa ser reduzido durante a criação do orçamento ou pedido.
Nesse cenário, é importante verificar se as unidades estão corretamente reservadas.
Confira Se Existe Alguma Movimentação Pendente
Se a venda já alcançou a etapa responsável pela baixa, mas o saldo permanece inalterado, o responsável deve consultar o histórico de movimentações e os registros da operação.
Em ambientes integrados, podem existir situações que dependem de sincronização, confirmação ou conclusão de uma etapa.
A análise deve identificar se o problema está na regra de movimentação, na execução do processo ou no registro das informações.
Antes de lançar uma nova saída manual, confirme se a operação original realmente não foi processada.
Verifique o Documento Fiscal Sem Confundir Faturamento Com Estoque
O faturamento pode estar relacionado à movimentação comercial, mas a emissão de um documento fiscal não substitui a conferência operacional das mercadorias.
A NF-e possui procedimentos próprios de autorização, consulta e cancelamento, apresentados pelo Portal Nacional da Nota Fiscal Eletrônica.
Se ocorrer um cancelamento fiscal ou comercial, a empresa deve verificar quais efeitos são aplicáveis à operação, inclusive se houve ou não movimentação física.
Não se deve presumir que cancelar uma nota fiscal significa que o produto voltou automaticamente ao depósito.
Como Tratar Devoluções, Trocas, Avarias e Transferências Sem Gerar Novas Divergências?
Essas operações precisam ser registradas de maneira diferente de uma venda comum. O retorno de uma mercadoria, sua substituição ou transferência não deve alterar a disponibilidade indiscriminadamente. O saldo precisa refletir onde o produto está, qual é sua condição e se pode ser comercializado novamente.
Devoluções de Clientes
Quando um cliente devolve um produto, é necessário confirmar o recebimento físico.
Depois, a empresa deve avaliar as condições da mercadoria.
Um item devolvido em boas condições pode seguir para o estoque comercializável conforme o procedimento interno.
Por outro lado, um produto danificado pode precisar de inspeção, reparo, descarte ou armazenamento separado.
Essa distinção evita que o sistema apresente como vendável uma mercadoria que não pode ser entregue a outro cliente.
Trocas de Produtos
Uma troca envolve, normalmente, duas movimentações diferentes.
A primeira corresponde ao retorno do produto originalmente vendido.
A segunda representa a saída da mercadoria entregue em substituição.
Se apenas uma dessas etapas for registrada, poderão surgir divergências entre os itens envolvidos.
Também é importante verificar diferenças de modelos, tamanhos, cores ou códigos dos produtos.
Perdas, Avarias e Quebras
Produtos danificados ou inutilizados não devem permanecer no saldo disponível como mercadorias em condições normais de venda.
Quando uma avaria é identificada, o responsável precisa registrar a ocorrência e definir o destino da mercadoria.
O procedimento pode envolver a transferência para uma localização específica, bloqueio de disponibilidade ou baixa definitiva, conforme o caso.
Manter registros sobre perdas, avarias e quebras também ajuda a identificar ocorrências frequentes e melhorar os controles.
Transferências Entre Depósitos e Filiais
Uma transferência normalmente modifica a localização dos produtos, mas não necessariamente a quantidade total da empresa.
Imagine que uma distribuidora transfira 20 unidades do depósito principal para uma filial.
O sistema deve registrar a saída na origem e a entrada no destino, considerando as etapas de trânsito e recebimento quando aplicáveis.
Se apenas a saída for registrada, o destino poderá apresentar uma quantidade inferior à realidade.
Se apenas a entrada for considerada, a soma dos estoques poderá ficar superior ao total físico.
Por isso, transferências devem possuir origem, destino, quantidade e situação claramente identificados.
Como Fazer Inventários Para Prevenir Divergências Entre Vendas e Estoque?
O inventário permite comparar periodicamente as quantidades físicas com os registros do sistema. Para prevenir divergências, o ideal é que a contagem não seja utilizada somente para corrigir saldos, mas também para identificar processos que estão gerando erros repetidos.
Inventário Geral
O inventário geral consiste na conferência de todos os produtos incluídos na operação.
Ele pode ser realizado em períodos definidos pela empresa, considerando seu porte, volume de mercadorias e necessidades contábeis e operacionais.
Durante o procedimento, é importante organizar os locais de armazenamento, identificar os produtos corretamente e controlar as movimentações que acontecem enquanto a contagem é realizada.
A finalidade é obter uma referência confiável para comparar os saldos.
Inventário Rotativo
O inventário rotativo permite conferir grupos de produtos em diferentes períodos, sem depender exclusivamente de uma contagem geral.
Uma empresa pode, por exemplo, adotar a seguinte rotina:
-
Produtos de alto giro: conferência semanal.
-
Produtos de movimentação intermediária: conferência quinzenal.
-
Produtos de baixo giro: conferência mensal.
-
Produtos com divergências recorrentes: conferência adicional após a identificação de problemas.
Essa divisão é apenas um exemplo de planejamento. A frequência adequada depende do volume de movimentações, dos riscos e da capacidade operacional da empresa.
O principal benefício é identificar diferenças antes que se acumulem durante meses.
O Sebrae também disponibiliza orientações sobre organização física, codificação, giro e inventário no conteúdo educacional Mantendo o Estoque em Dia.
Como Avaliar a Acuracidade do Estoque?
A acuracidade indica o grau de correspondência entre os registros do sistema e os resultados das conferências físicas.
Uma forma simples de acompanhar esse indicador é calcular a proporção de produtos conferidos que não apresentaram divergência.
Acuracidade por item (%) = (quantidade de códigos sem divergência ÷ quantidade de códigos conferidos) × 100.
Imagine que uma empresa tenha conferido 100 códigos diferentes e encontrado 95 com quantidades corretas.
Nesse exemplo, a acuracidade por item será de 95%.
O resultado mostra que cinco códigos apresentaram alguma diferença, mas não informa, sozinho, quantas unidades estavam faltando ou sobrando.
Por isso, o indicador deve ser acompanhado das quantidades divergentes e dos motivos encontrados.
Investigue Produtos Com Diferenças Frequentes
Quando determinado item apresenta divergências repetidas, simplesmente ajustar o saldo não resolve o problema.
A empresa precisa identificar padrões.
Se as diferenças aparecem depois do recebimento de compras, pode existir uma falha de conferência ou conversão de unidades.
Se surgem após operações de venda, vale verificar o processo de baixa e os registros duplicados.
Quando acontecem principalmente nas devoluções, as regras de retorno e liberação dos produtos precisam ser revisadas.
Essa análise transforma o inventário em uma ferramenta para melhorar os processos, em vez de apenas corrigir quantidades.
Quais Indicadores Ajudam a Identificar Problemas Antes Que Afetem as Vendas?
Os indicadores mais úteis são aqueles que revelam saldos inconsistentes, diferenças recorrentes, falhas nas movimentações e riscos de indisponibilidade. A empresa deve acompanhar poucos indicadores relevantes e utilizá-los para investigar situações concretas, sem depender apenas de relatórios extensos.
Produtos Com Saldo Negativo
O acompanhamento dos itens com saldo negativo ajuda a identificar situações em que as saídas registradas ultrapassaram as entradas disponíveis.
Um saldo negativo não significa obrigatoriamente que houve venda de mercadoria inexistente.
Também pode indicar entrada pendente, erro de movimentação ou falha de integração.
Por isso, cada ocorrência precisa ser investigada antes de qualquer ajuste.
Quantidade de Ajustes de Estoque
A frequência dos ajustes pode indicar problemas operacionais.
Se determinados produtos precisam ser corrigidos todas as semanas, existe um sinal de que algum procedimento está gerando inconsistências.
Vale acompanhar os ajustes por produto, setor, motivo e período.
Essa análise permite verificar se as causas estão concentradas em recebimentos, vendas, perdas ou transferências.
Produtos Com Estoque Abaixo do Mínimo
O estoque mínimo é uma referência utilizada para identificar produtos que podem precisar de reposição.
Entretanto, essa informação somente será útil quando o saldo registrado representar corretamente a disponibilidade.
Se o sistema informa dez unidades, mas existem apenas quatro disponíveis, o alerta de reposição poderá ocorrer tarde demais.
Por isso, a confiabilidade do estoque influencia diretamente o planejamento de compras.
Pedidos Atrasados Por Falta de Produto
Outro indicador importante é a quantidade de pedidos que não puderam ser atendidos porque a mercadoria não estava realmente disponível.
Esse acompanhamento ajuda a relacionar as divergências de estoque aos seus efeitos sobre o atendimento.
Ao identificar os produtos e as operações envolvidos, a empresa pode priorizar melhorias nos processos que mais prejudicam suas entregas.
Como a Inteligência Artificial Pode Complementar o Controle de Estoque em Um ERP Cloud?
A inteligência artificial pode facilitar consultas, organizar análises e ajudar os gestores a identificar informações que merecem atenção. Porém, ela depende da qualidade dos dados registrados. Se o estoque físico está incorreto ou uma venda não foi lançada, a IA não consegue garantir a quantidade real sem informações adicionais confiáveis.
Consultas de Estoque em Linguagem Natural
Uma das possibilidades da IA integrada ao ERP é permitir que os usuários consultem informações por perguntas diretas.
No ecossistema GestãoGPT, a inteligência artificial em nuvem está integrada ao ERP GestãoPro, permitindo interações com informações dos módulos ativos conforme as permissões dos usuários.
Entre os exemplos de consultas relacionados ao estoque estão:
-
Quais produtos estão abaixo do estoque mínimo?
-
Quais itens precisam de reposição?
-
Quais mercadorias apresentam maior giro?
-
Quais compras estão relacionadas às necessidades atuais de estoque?
-
Quais informações de vendas podem apoiar o planejamento de reposição?
A disponibilidade dessas consultas e ações depende dos recursos habilitados e dos dados existentes na operação.
Apoio ao Planejamento de Compras
Quando o sistema reúne informações de vendas, estoque e compras, a análise pode considerar diferentes fatores para apoiar decisões de reposição.
Imagine que determinado produto tenha apresentado aumento nas saídas durante as últimas semanas.
Ao consultar o histórico de vendas, o saldo disponível e os pedidos de compra pendentes, o gestor consegue avaliar se existe necessidade de antecipar uma aquisição.
A inteligência artificial pode facilitar o acesso e a interpretação desses dados.
Entretanto, o resultado precisa ser analisado considerando também prazos dos fornecedores, demanda prevista e particularidades da operação.
A Importância de Manter Dados Confiáveis
A IA não substitui a conferência física dos produtos.
Se o sistema apresenta 40 unidades, mas existem somente 32 no depósito, uma consulta automatizada poderá utilizar a quantidade registrada de 40 unidades.
Portanto, antes de ampliar o uso de inteligência artificial na gestão, a empresa precisa assegurar que seus processos estejam organizados.
O papel do sistema erp cloud é integrar e disponibilizar as informações; o da equipe é manter registros corretos e investigar ocorrências que exigem validação física.
A combinação entre processos bem definidos e consultas inteligentes pode tornar o acompanhamento mais ágil, sem eliminar a necessidade de supervisão.
Como Escolher Um Sistema ERP Cloud Para Integrar Vendas e Estoque?
A escolha deve considerar mais do que a possibilidade de acessar o sistema pela internet. É fundamental verificar se vendas, estoque, compras e faturamento realmente trabalham de maneira integrada e se a solução oferece recursos para acompanhar reservas, devoluções, transferências e movimentações.
Verifique Se Existe Integração Real Entre os Módulos
Durante a avaliação de um ERP, procure compreender como uma venda percorre as diferentes etapas.
O ideal é solicitar uma demonstração de um fluxo completo, desde o registro do pedido até a atualização do estoque.
Observe se as informações precisam ser digitadas novamente em outras áreas.
Também é importante verificar como o sistema trata situações que fogem do fluxo normal, como alterações de quantidades, cancelamentos e entregas parciais.
Avalie o Controle de Reservas e a Disponibilidade
Empresas que trabalham com encomendas ou separação antecipada precisam distinguir mercadorias físicas de produtos já comprometidos.
Por isso, é importante verificar se a solução atende às regras de reserva utilizadas na operação.
O ERP também deve permitir compreender o que está disponível em cada depósito ou filial, quando esse controle fizer parte das necessidades do negócio.
Considere o Histórico de Movimentações
Um sistema não deve apresentar somente a quantidade atual do produto.
Também precisa oferecer meios para verificar a origem das alterações e facilitar a investigação de diferenças.
Durante a demonstração, vale solicitar a consulta de movimentações relacionadas a vendas, compras, devoluções e ajustes.
A clareza desses registros influencia diretamente a capacidade de resolver problemas operacionais.
Avalie Permissões e Controles de Acesso
Nem todos os funcionários precisam ter autorização para modificar saldos.
Um vendedor pode precisar consultar disponibilidade e registrar pedidos, enquanto determinados ajustes podem exigir aprovação de um responsável.
As permissões devem acompanhar a estrutura da empresa.
Essa separação reduz alterações indevidas e facilita a identificação de responsabilidades.
Teste Situações Que Realmente Acontecem na Empresa
Uma demonstração eficiente deve utilizar exemplos próximos da rotina do negócio.
Em vez de verificar somente telas e menus, simule operações como:
-
Venda com quantidade superior à disponível.
-
Cancelamento de pedido com mercadoria reservada.
-
Recebimento parcial de uma compra.
-
Devolução de produto danificado.
-
Transferência entre depósitos.
-
Alteração de quantidade em pedido confirmado.
-
Tentativa de processar duas vezes a mesma operação.
Esses testes ajudam a verificar se o sistema atende aos processos necessários e como os usuários devem agir em situações excepcionais.
Como Começar a Reduzir as Divergências Entre Vendas e Estoque na Prática?
O caminho mais eficiente é começar pelos produtos que apresentam maiores diferenças ou impactam diretamente as vendas. Depois, é necessário revisar os cadastros, estabelecer regras de movimentação e acompanhar os resultados com conferências regulares.
Identifique os Produtos Que Mais Apresentam Diferenças
O primeiro passo é levantar os itens que frequentemente apresentam problemas.
É possível começar pelos produtos de maior giro, maior valor ou aqueles que já provocaram atrasos no atendimento.
Realize uma contagem inicial e compare o resultado com o sistema.
Registre quais mercadorias apresentam diferença e investigue as causas antes de corrigir os saldos.
Revise os Cadastros e as Regras de Movimentação
Depois de identificar os principais problemas, revise os códigos dos produtos, unidades de medida e cadastros duplicados.
Também é necessário avaliar como cada tipo de operação interfere no estoque.
Verifique se as compras geram entradas corretamente, se as vendas possuem regras claras de baixa e se as devoluções são registradas de maneira adequada.
Essa revisão cria uma base mais confiável para as próximas etapas.
Padronize as Atividades dos Funcionários
As pessoas envolvidas nas movimentações precisam seguir os mesmos procedimentos.
O responsável pelo recebimento deve conferir os produtos antes de finalizar a entrada.
A equipe comercial precisa compreender quando uma venda reserva ou movimenta mercadorias.
O estoque deve registrar perdas, transferências e outras saídas de acordo com as regras estabelecidas.
Quanto mais claras forem as responsabilidades, menor será a dependência de interpretações individuais.
Estabeleça Uma Rotina de Conferência
Após organizar os processos, é importante manter conferências periódicas.
A frequência pode variar conforme o volume de movimentações e o histórico dos produtos.
Itens que apresentam diferenças recorrentes merecem atenção maior até que a origem dos problemas seja identificada e corrigida.
O acompanhamento contínuo é mais útil do que realizar grandes ajustes somente quando as divergências já prejudicaram as vendas.
Acompanhe Se as Correções Estão Funcionando
Depois de implementar mudanças, compare os resultados dos inventários anteriores com os seguintes.
Observe se a quantidade de produtos com diferença diminuiu, se os ajustes se tornaram menos frequentes e se houve redução nos pedidos não atendidos por indisponibilidade.
Caso os mesmos problemas continuem acontecendo, revise o procedimento responsável pela movimentação.
O objetivo é eliminar as causas recorrentes, e não apenas manter o saldo atualizado temporariamente.
Conclusão
Evitar divergências entre vendas e estoque exige mais do que atualizar quantidades em um sistema. É necessário garantir que os processos de recebimento, venda, reserva, devolução, transferência e ajuste representem corretamente aquilo que acontece na operação.
O sistema erp cloud contribui para essa organização ao permitir que diferentes áreas trabalhem com informações integradas, reduzindo lançamentos repetidos e facilitando o acompanhamento dos produtos.
Entretanto, a confiabilidade dos saldos depende de cadastros padronizados, regras claras de movimentação e conferências periódicas.
Quando a empresa combina tecnologia com procedimentos consistentes, consegue identificar erros com maior rapidez, melhorar a disponibilidade das mercadorias e tomar decisões de compras e vendas utilizando informações mais confiáveis.
Leia Também
- Controle de Estoque Web: Como Evitar Estoque Negativo e Erros de Saldo
- Controle de Estoque Web: Como Melhorar a Conferência de Mercadorias
- Controle de Estoque Web: Como Registrar Perdas, Avarias e Quebras
- ERP Completo: Como Integrar Vendas, Estoque e Financeiro
- ERP Gestão: Como Organizar Vendas e Estoque em Um Só Sistema?
- Sistema de Estoque de Produtos: Como Melhorar o Controle da Sua Empresa
- Sistema de Estoque de Produtos: Controle Seu Inventário em Tempo Real e Venda Mais